
企業版ふるさと納税の上限額は?|税額控除の仕組みと計算方法を解説
企業版ふるさと納税の寄付額には、「1社当たり年間○万円まで」という全国一律の金額上限はありません。一方、税額控除には税目ごとの上限があるため、最大約9割の税負担軽減を受けられる寄付額の目安は、企業ごとに異なります。

この記事では、寄付額と税額控除の上限の違い、法人住民税・法人税・法人事業税の控除割合、自社の寄付額を決めるための確認方法を解説します。
このページでわかること
- 企業版ふるさと納税の寄付額と税額控除の上限
- 「損金算入」と「税額控除」の違い
- 3つの税目の控除割合と上限
- 自社の寄付額の目安・控除上限を確認する方法
- 100万円を寄付した場合の税負担
- 税額控除の上限を超えて寄付した場合の扱い
- 税制優遇の利用条件と申告の流れ
- 上限額や税額控除に関するよくある質問
1.企業版ふるさと納税に上限額はある?
企業版ふるさと納税の「上限」を確認するときは、寄付先が受け入れられる金額と、自社が税額控除を受けられる金額を分けて考える必要があります。
寄付額に全国一律の金額上限はない
企業の寄付額について、全国共通で「1社当たり年間○万円まで」とする金額上限はありません。
ただし、自治体は対象事業の事業費などの範囲内で寄付を受け入れる必要があります。希望する金額を受け入れられるか、寄付先の自治体に事前に確認しましょう。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(令和8年4月1日)、印刷p.3~4「⑥ 法人からの寄附の受領」
税額控除には企業ごとの上限がある
企業版ふるさと納税では、法人住民税・法人税・法人事業税から税額控除を受けられますが、それぞれに控除上限があります。
そのため、寄付額を増やせば、必ず同じ割合で税負担が軽減されるわけではありません。自社の課税所得や各税目の税額をもとに、控除可能額を確認する必要があります。
「いくらまで寄付できるか」と「いくらまで最大約9割の税負担軽減を受けられるか」は、別の確認事項です。
2.税制優遇は「損金算入+税額控除」
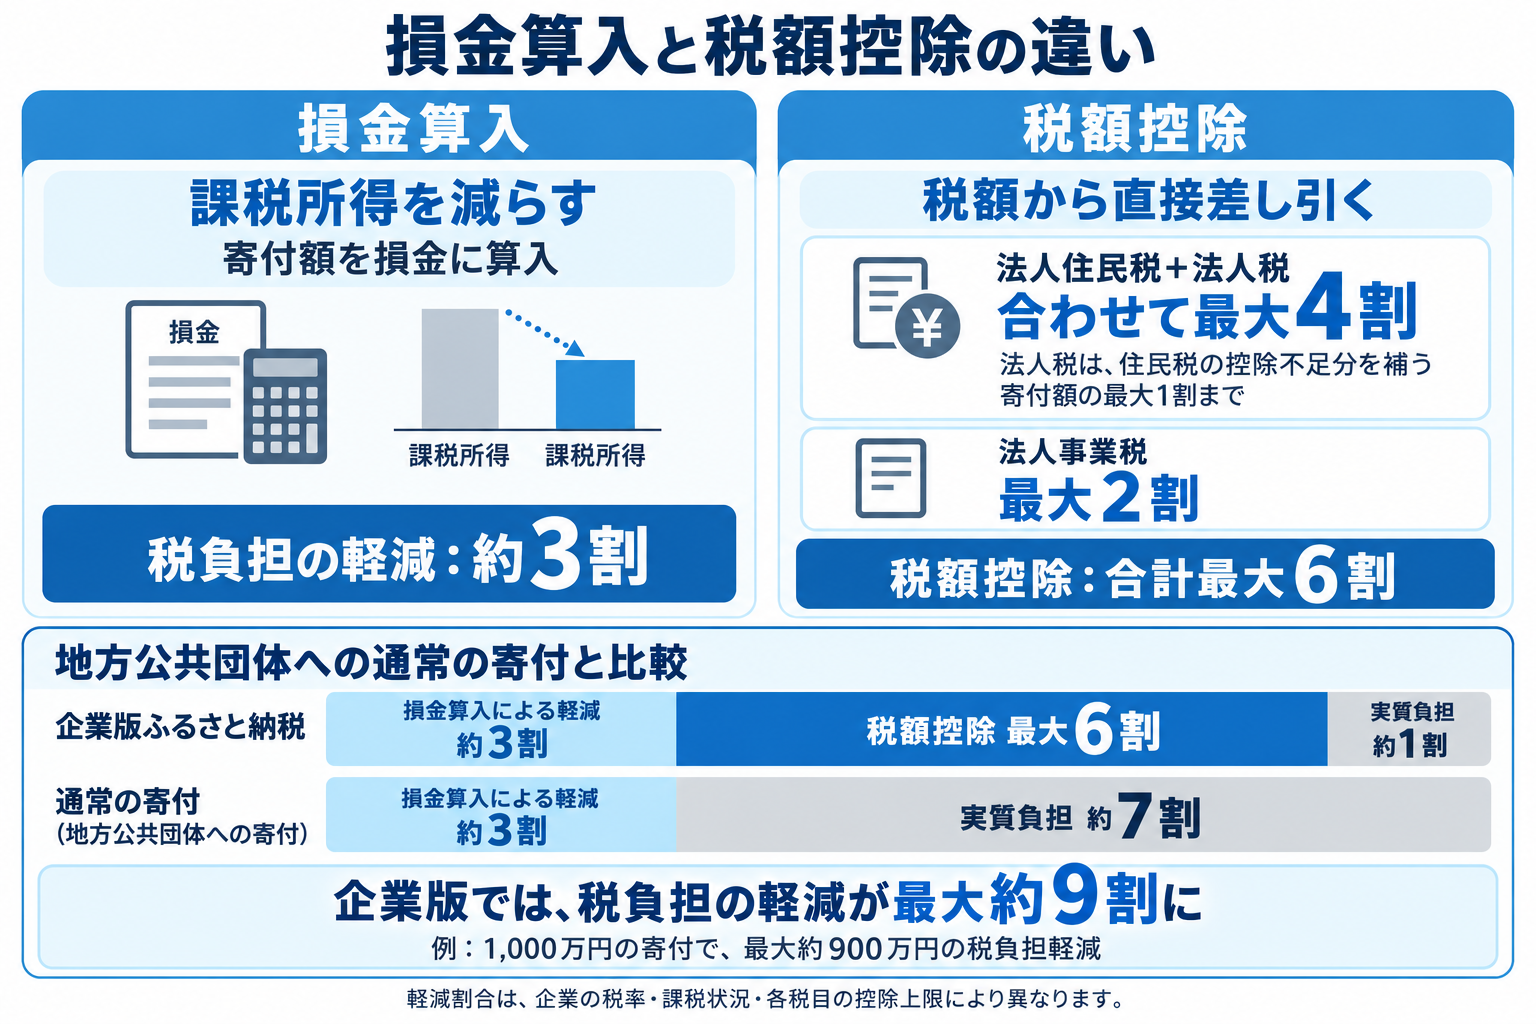
企業版ふるさと納税の税制優遇は、損金算入による税負担の軽減と、法人関係税の税額控除を組み合わせた仕組みです。
損金算入による税負担の軽減
法人が地方公共団体に対して支出した寄付金は、原則として全額を損金に算入できます。
損金算入によって課税所得が減ることで、適用される税率などに応じて税負担が軽減されます。内閣府の制度説明では、その軽減効果を寄付額の約3割としています。
この損金算入は、企業版ふるさと納税だけの特例ではなく、地方公共団体への通常の寄付にも認められるものです。
出典:国税庁「No.5281 寄附金の範囲と損金不算入額の計算」(令和8年4月1日現在)、「3 国または地方公共団体に対する寄附金」
企業版ふるさと納税による税額控除
制度の要件を満たす寄付では、損金算入に加えて、法人住民税・法人税・法人事業税から寄付額の最大6割を税額控除できます。
損金算入による軽減効果約3割と、税額控除最大6割を合わせたものが、「最大約9割の税負担軽減」です。
| 区分 | 寄付額に対する軽減効果の目安 |
|---|---|
| 損金算入による税負担の軽減 | 約3割 |
| 企業版ふるさと納税による税額控除 | 最大6割 |
| 合計 | 最大約9割 |
| 企業の実質負担 | 最大限の軽減を受けられる場合、約1割 |
※損金算入による軽減効果は、企業の税率や課税状況などによって異なります。税額控除にも上限があるため、すべての企業で一律に約9割が軽減されるわけではありません。
出典:内閣府「企業版ふるさと納税をぜひご活用ください!」(令和6年8月22日)
3.法人住民税・法人税・法人事業税の控除割合と上限
税額控除の対象となる税目と上限は、次のとおりです。
| 税目 | 控除の考え方 | 控除上限 |
|---|---|---|
| 法人住民税 | 寄付額の4割を税額控除 | 法人住民税法人税割額の20% |
| 法人税 | 法人住民税で寄付額の4割に達しない場合、その残額を税額控除 | 寄付額の1割と法人税額の5%の、いずれか小さい額 |
| 法人事業税 | 寄付額の2割を税額控除 | 法人事業税額の20% |
法人住民税:均等割ではなく法人税割が対象
法人住民税の控除上限は、法人税割額の20%です。法人住民税の納付総額を、そのまま上限計算に使うわけではありません。
法人税:法人住民税で控除しきれない部分を補う
法人税の税額控除は、法人住民税の4割に加えて、常に1割が上乗せされる仕組みではありません。
法人住民税で寄付額の4割まで控除できない場合に、その不足分について、寄付額の1割・法人税額の5%という上限の範囲で控除します。
したがって、法人住民税と法人税を合わせて最大4割、法人事業税で最大2割、合計で最大6割となります。
法人事業税:寄付額の2割と税額の20%を比較する
法人事業税では、寄付額の2割を控除しますが、法人事業税額の20%が上限です。
たとえば、控除計算の対象となる法人事業税額が50万円の場合、上限は「50万円×20%=10万円」です。100万円を寄付しても、寄付額の2割に当たる20万円の全額を、法人事業税から控除できるわけではありません。
※上記は仕組みを説明するための例です。50万円は、本制度の税額控除を適用する前の対象税額と仮定しています。実際の申告では、法令に基づく税額計算や、複数の自治体に事務所がある場合の按分などの確認が必要です。
出典:文部科学省「法人が寄附した場合の税制上の優遇措置」、「7.企業版ふるさと納税」
4.自社の寄付額の目安・控除上限を確認する方法
最大約9割の税負担軽減を受けられる寄付額は、売上高や会計上の利益だけでは決まりません。寄付する事業年度の課税所得や各税目の見込税額をもとに試算します。
① 当期の課税所得と税額の見込みを確認する
経理担当者や税理士に、次の情報を確認しましょう。
- 寄付する事業年度と決算日
- 当期の課税所得の見込み
- 法人住民税法人税割額の見込み
- 法人税額の見込み
- 法人事業税額の見込み
前期の申告書は試算の参考になりますが、前期と当期では業績や税額が変わることがあります。また、寄付金を損金に算入することによる課税所得の変化も考慮する必要があります。
② 同じ事業年度の寄付額を合わせて確認する
同じ事業年度に複数の自治体へ企業版ふるさと納税を行う場合は、対象となる寄付を合計して、自社の控除可能額を確認します。
寄付先を増やすだけで、自治体ごとに別の控除枠が設けられるわけではありません。実施済みの寄付と、今後予定している寄付を合わせて整理しましょう。
出典:国税庁「別表六(二十二) 認定地方公共団体の寄附活用事業に関連する寄附をした場合の法人税額の特別控除に関する明細書」(令和8年4月1日以後終了事業年度分)
③ 寄付候補額ごとの税負担と実質負担を試算する
寄付候補額をいくつか設定し、税目ごとの控除額、損金算入による軽減効果、寄付後の実質負担を比較します。
このときは、「税額控除を受けられる金額」と「寄付による企業の実質負担額」を分けて確認すると、社内で検討しやすくなります。
シミュレーションは検討の目安として活用し、最終的な寄付額や申告上の適用額は、当期の税務状況をもとに経理担当者・税理士と確認しましょう。
5.100万円を寄付した場合、企業の実質負担はいくら?
100万円を寄付し、損金算入による軽減効果を約3割、税額控除を最大6割受けられた場合のイメージは、次のとおりです。
| 項目 | 金額の目安 |
|---|---|
| 寄付額 | 100万円 |
| 損金算入による税負担の軽減 | 約30万円 |
| 税額控除 | 60万円 |
| 税負担の軽減効果の合計 | 約90万円 |
| 企業の実質負担 | 約10万円 |
実質負担は、寄付額100万円から税負担の軽減効果約90万円を差し引いた約10万円となります。
ただし、これは各税目の控除上限などの条件を満たす場合の概算です。課税所得や税額が少ない場合などは、軽減効果が約9割に達せず、実質負担が増えることがあります。
6.税額控除の上限を超えて寄付するとどうなる?
上限を超えた分まで税額控除が増えるわけではない
各税目の控除上限に達すると、寄付額を増やしても、その税目で受けられる税額控除は増えません。
その結果、寄付額に対する税負担軽減の割合が下がり、企業の実質負担の割合が高くなる場合があります。
なお、ある税目が上限に達した時点で、ほかの税目もすべて上限に達するとは限りません。法人住民税・法人税・法人事業税をそれぞれ確認する必要があります。
地方公共団体への寄付は原則として全額損金算入できる
税額控除の上限を超えた部分も、地方公共団体への通常の寄付として、原則として全額を損金に算入できます。
税額控除の上限を超えたことだけを理由に、その部分が損金算入できなくなるわけではありません。ただし、損金算入できることと、十分な税負担の軽減を受けられることは別です。実際の軽減効果は、課税所得や適用税率などによって異なります。
ここでいう上限は、企業側の税額控除の上限です。自治体側の事業費などに応じた寄付の受入条件は、別途確認してください。
出典:国税庁「No.5281 寄附金の範囲と損金不算入額の計算」(令和8年4月1日現在)
7.税制優遇の利用条件と申告の流れ
制度の対象となる寄付であることを確認する
企業版ふるさと納税による税制優遇には、主に次の確認事項があります。
- 国が認定した地域再生計画に位置付けられた対象事業への寄付であること
- 1回当たり10万円以上の寄付であること
- 本社が所在する地方公共団体への寄付ではないこと
- 寄付の代償として経済的な利益を受けないこと
- 青色申告など、税額控除の適用に必要な要件を満たすこと
- 税務申告や必要書類の保存を行うこと
本社所在地は、地方税法上の「主たる事務所または事業所」の所在地を指します。支店や営業所があるという理由だけで、その自治体への寄付が直ちに対象外になるわけではありません。
寄付を申し込む前に、自治体へ対象事業・受付条件・必要書類を確認しましょう。
出典:内閣府「令和8年度税制改正要望」(令和7年8月)、p.14の制度概要/租税特別措置法 第42条の12の2
寄付から税務申告までの基本的な流れ
- 寄付先の自治体と、対象事業・寄付額・支払時期を確認する
- 自社の控除可能額を試算し、社内決裁を行う
- 寄付を申し込み、自治体へ寄付金を支払う
- 自治体から寄付の受領証を受け取る
- 法人税・地方税の申告で、損金算入と税額控除に必要な手続きを行う
寄付をしただけで、税額控除が自動的に適用されるわけではありません。受領証などの必要書類を保管し、申告時に所定の手続きを行う必要があります。
寄付時の支出と税負担が軽減される時期を分けて考える
企業版ふるさと納税は、寄付額の約9割が自治体から返金される制度ではありません。まず企業が寄付金を支出し、その後、税務申告で損金算入と税額控除を適用することで、税負担が軽減されます。
なお、中間納付した税額が確定した税額を上回る場合など、申告時の精算により還付が生じることはあります。
寄付額を決める際は、税負担の軽減額だけでなく、寄付時の資金繰りも確認しておきましょう。
出典:国税庁・税務大学校「法人税法(基礎編)令和8年度版」、第1章第8節「納付・還付」
8.よくある質問
Q.企業版ふるさと納税はいくらまで寄付できますか?
企業の寄付額に全国一律の金額上限はありません。ただし、自治体が受け入れられる金額には、対象事業の事業費などによる制約があります。また、最大約9割の税負担軽減を受けられる寄付額は、企業ごとの課税状況や控除上限によって異なります。
Q.上限額は売上や利益の何%ですか?
すべての企業に共通する割合では決まりません。当期の課税所得、法人住民税法人税割額・法人税額・法人事業税額などをもとに確認します。売上高や会計上の利益だけで判断せず、経理担当者や税理士に試算を依頼しましょう。
Q.複数の自治体に寄付すると控除上限は増えますか?
寄付先を増やすだけで、自治体ごとに別の控除枠が設けられるわけではありません。同じ事業年度に行う対象寄付を合計して、自社の控除可能額を確認します。
Q.上限を超えた寄付は損金に算入できませんか?
税額控除の上限を超えた場合でも、地方公共団体への寄付金は、原則として全額を損金に算入できます。ただし、超過分まで同じ割合で税額控除を受けられるわけではありません。
Q.赤字の企業でも税負担は軽減されますか?
寄付を行うこと自体は可能です。ただし、課税所得や控除対象となる税額が少ない場合、損金算入や税額控除による軽減効果を十分に受けられないことがあります。赤字かどうかだけで判断せず、各税目の課税状況を確認する必要があります。
Q.寄付額の9割が後から返金されるのでしょうか?
寄付額の9割が自治体から返金される制度ではありません。損金算入と税額控除によって税負担が軽減されます。ただし、中間納付した税額との精算により、申告時に還付が生じる場合はあります。
Q.前期の納税額で上限を計算してよいですか?
前期の納税額は試算の参考になりますが、そのまま当期の確定した上限にはできません。当期の業績見込みや、寄付金の損金算入による影響などを踏まえて確認してください。
企業版ふるさと納税の寄付額を検討している方は、まず自社の税負担と実質負担の目安を試算し、寄付先の自治体と受入条件を確認しましょう。