企業版ふるさと納税と併用できる補助金・交付金|一覧・活用条件
企業版ふるさと納税は、条件を満たす補助金・交付金と併用できます。主に、自治体が実施する事業の地方負担分に、企業からの寄付を充てる方法です。
地域未来交付金、学校施設環境改善交付金、社会資本整備総合交付金などが、内閣府の一覧に掲載されています。本ページでは併用の条件と確認方法を解説し、下部に内閣府Q&A別紙掲載の全119件を府省庁別にまとめています。
このページでわかること
- 補助金・交付金との併用の仕組みと代表例
- 地方負担分への寄付充当、対象経費、募集前の確認事項
- 内閣府Q&A別紙掲載の全119件と、対象範囲・除外条件
目次
- 補助金・交付金との併用の仕組み
- 併用可能な補助金・交付金の代表例
- 一覧にない制度と、併用できない場合の考え方
- 地方負担分に寄付を充てる金額例
- 寄付募集前に確認したいこと
- 企業が受ける助成金との連携
- よくある質問
- 地方創生制度活用シリーズセミナー
- 内閣府公表分の全件一覧(119件)
補助金・交付金との併用の仕組み
自治体が国の補助金・交付金を使って事業を行う場合、事業費のすべてを国費で賄うとは限りません。国費などを除いた自治体側の負担を「地方負担分」といい、併用が認められる制度では、その財源として企業版ふるさと納税の寄付を活用できます。
国の補助金・交付金の対象事業の地方負担分への寄付充当は、制度上、原則として制限されていますが、地方創生に関連する指定の制度などには例外が設けられています。補助金を使う事業すべてに寄付を充てられるわけではありません。
また、補助金の採択を受けることと、企業版ふるさと納税の対象となることは、それぞれ確認が必要です。寄付を活用する事業は、国が認定した地域再生計画に基づく寄付活用事業として実施します。制度の全体像は企業版ふるさと納税とはをご覧ください。
併用可能な補助金・交付金の代表例
内閣府Q&Aの別紙一覧から、自治体の事業検討に関わる制度を抜粋しました。下表は地方負担分への寄付充当が可能とされる制度の例です。利用年度の募集有無、対象事業・経費、交付条件は、各制度の要綱・公募要領で確認してください。
| 補助金・交付金などの名称 | 所管府省庁 | 別紙No. |
|---|---|---|
| 地域未来交付金 | 内閣府 | 9 |
| 子ども・子育て支援施設整備交付金 | こども家庭庁 | 12 |
| 次世代育成支援対策施設整備交付金 | こども家庭庁 | 13 |
| 就学前教育・保育施設整備交付金 | こども家庭庁 | 14 |
| 過疎地域持続的発展支援交付金 | 総務省 | 18 |
| ローカル10,000プロジェクト(地域経済循環創造事業交付金) | 総務省 | 20 |
| 地域社会DX推進パッケージ事業(補助事業) | 総務省 | 24 |
| 学校施設環境改善交付金 | 文部科学省 | 30 |
| 地域と学校の連携・協働体制構築事業 | 文部科学省 | 31 |
| 鳥獣被害防止総合対策交付金 | 農林水産省 | 36 |
| 社会資本整備総合交付金 | 国土交通省 | 76 |
| 防災・安全交付金 | 国土交通省 | 77 |
| 地域脱炭素移行・再エネ推進交付金 | 環境省 | 95 |
出典:内閣府Q&A(別紙)
地域未来交付金については、Q&AのQ3-11でも地方負担分への寄付充当が可能と明記されています。以前の「新しい地方経済・生活環境創生交付金」「デジタル田園都市国家構想交付金」の情報を参考にする場合は、利用する年度・タイプと現在の制度を照合しましょう。
地域未来推進型と併用する際は、交付金と企業版ふるさと納税について、支援措置ごとに地域再生計画の認定が必要です。両者を一つの計画にまとめて申請する取扱いではないため、それぞれの計画の認定状況を確認します。[内閣府・申請時の注意点]
採択・配分などで配慮される制度もある
内閣府の別紙一覧には、企業版ふるさと納税の活用により、採択の査定や交付額の算定で加算される制度、配分で一定の配慮を受ける制度も示されています。例えば、地域社会DX推進パッケージ事業(補助事業)や鳥獣被害防止総合対策交付金は採択の査定における加算、社会資本整備総合交付金と防災・安全交付金は配分時の配慮が記載されています。
具体的な条件は制度ごとに異なります。寄付を予定すれば採択や増額が確約されるものではないため、申請年度の要領で確認します。
一覧にない制度と、併用できない場合の考え方
一覧への掲載がなくても、併用できる場合がある
内閣府の別紙一覧は、特別交付税や、元利償還金に地方交付税措置のある地方債などの地方財政措置を伴う制度のうち、併用できるものを示しています。
一方、地方財政措置を伴わない補助金・交付金や、普通交付税措置のみのものについても、地方負担分に寄付を充てられるとされています。「一覧に名前がない」という理由だけで、併用不可と判断しないことが大切です。都道府県の補助金なども、実際の財源構成と各制度の条件を確かめます。
同じプロジェクトでも、事業費を分けて活用できる場合がある
併用できない補助金を使う事業が含まれていても、プロジェクト全体で寄付を活用できなくなるとは限りません。内閣府Q&Aでは、プロジェクトを構成する各事業の事業費が明確に区分されていれば、事業ごとに補助金と企業版ふるさと納税を使い分けられると説明しています。
例えば、施設整備と開館後の交流事業を別の事業として整理する方法が考えられます。ただし、名称を分けるだけでは不十分です。契約・請求内容と対応する経費を区分し、それぞれの事業の対象性を確認します。
地方負担分に寄付を充てる金額例
総事業費1億円、補助率1/2、企業からの寄付2,000万円の事業を例に、補助額を計算するときに寄付金を控除する場合と、控除しない取扱いが認められる場合を比べます。寄付金の扱いによって、補助金額と残る自治体負担が変わります。
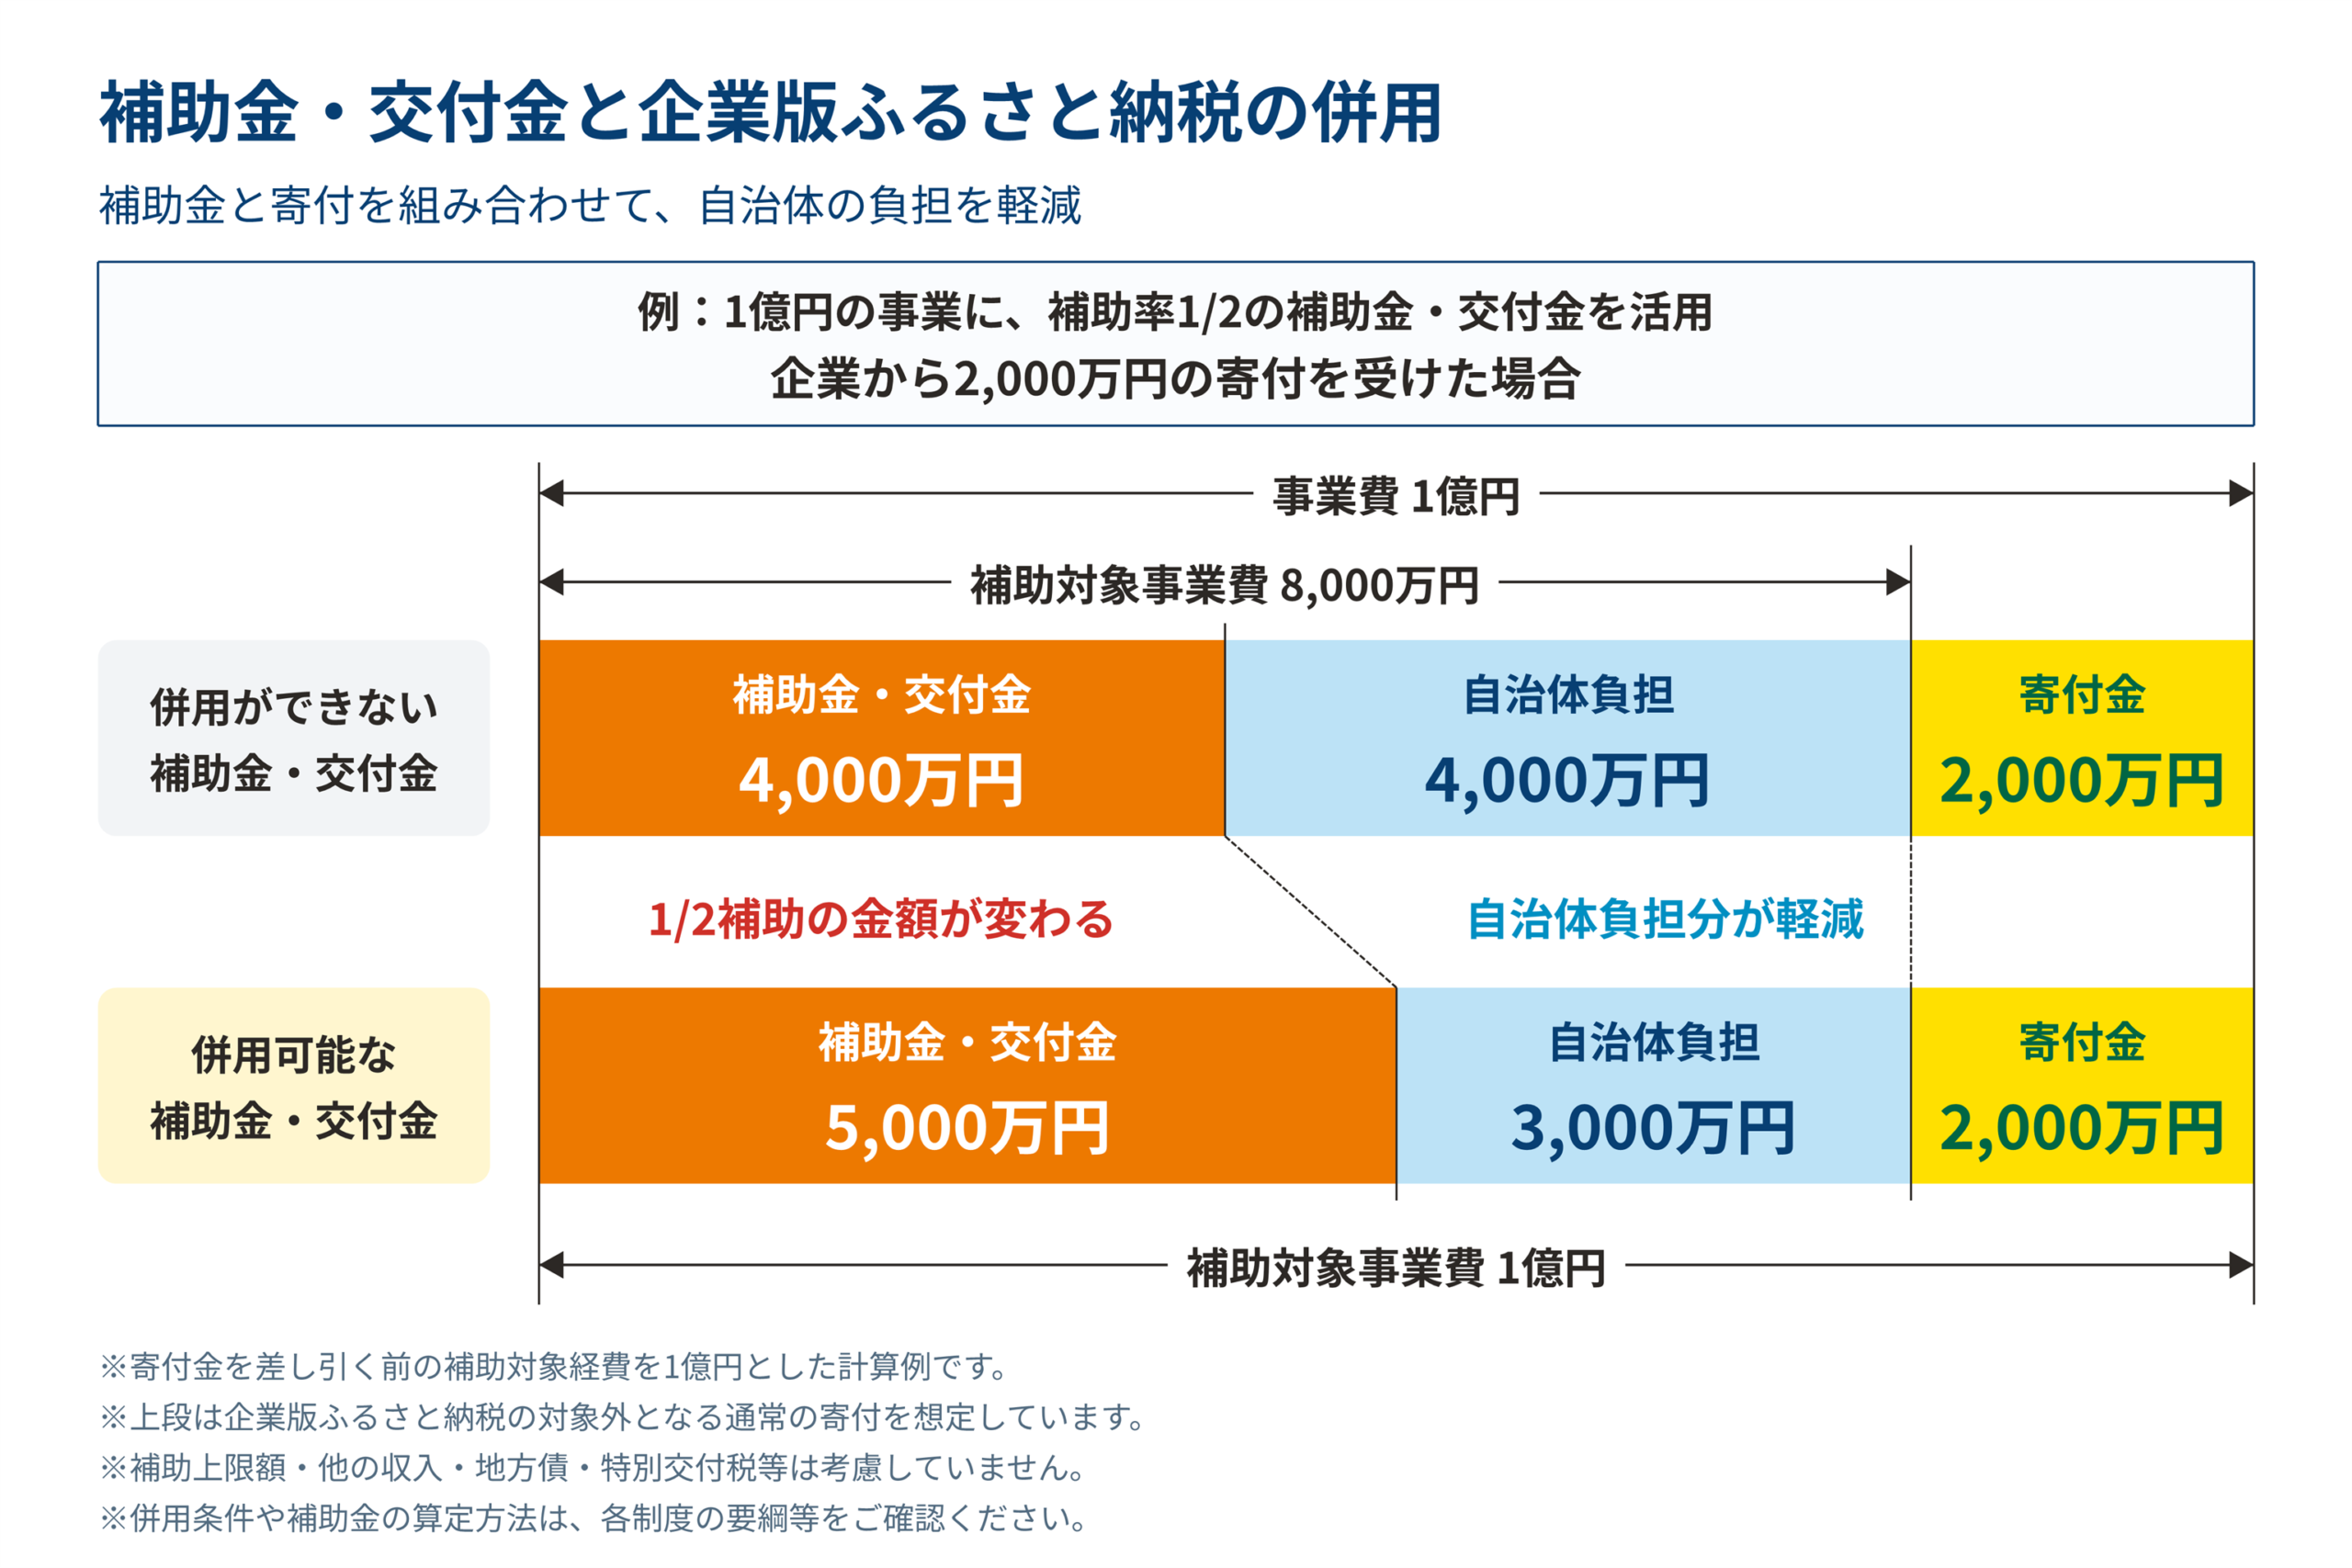
| 項目 | 寄付金を控除する場合 | 控除しない取扱いが認められる場合 |
|---|---|---|
| 総事業費 | 10,000 | 10,000 |
| 補助額の算定対象額 | 8,000 | 10,000 |
| 補助金・交付金(補助率1/2) | 4,000 | 5,000 |
| 寄付金 | 2,000 | 2,000 |
| 残る自治体負担 | 4,000 | 3,000 |
寄付金を控除する場合は、(1億円−2,000万円)×1/2=4,000万円が補助金額です。控除しない場合は、1億円×1/2=5,000万円となります。寄付金はいずれも2,000万円ですが、この2つの取扱いの比較では、残る自治体負担に1,000万円の差が生まれます。
総事業費の全額が補助対象で、補助率1/2、寄付金2,000万円とし、補助上限額や他の収入、地方債・特別交付税などを考慮しない計算例です。実際の算定は各制度の要綱等によります。表の寄付金は企業が支払う寄付額であり、税負担軽減後の実質負担額ではありません。
寄付金の「収入控除」の扱いも確認する
補助制度によっては、補助額の算定時に寄付金などの収入を差し引く規定や、その例外があります。例えば、環境省の「令和8年度特定外来生物防除等対策事業」の公募要領では、企業版ふるさと納税を収入控除の対象とせず、自治体負担分に充てられると説明しています。
上の表は収入控除の扱いを比べたもので、企業版ふるさと納税の適用可否を判定するものではありません。利用する補助制度での取扱いと、寄付を充てられる地方負担分の範囲を確認します。
補助対象経費と財源内訳を区別して整理し、補助金・寄付などの充当合計が実際の事業費を上回らないよう管理します。
寄付募集前に確認したいこと
事業担当が経費と財源の案を作り、財政担当と企業版ふるさと納税担当で確認したうえで、補助金・交付金の所管窓口へ相談すると、確認を進めやすくなります。次の表は、庁内整理と照会に使う項目の例です。
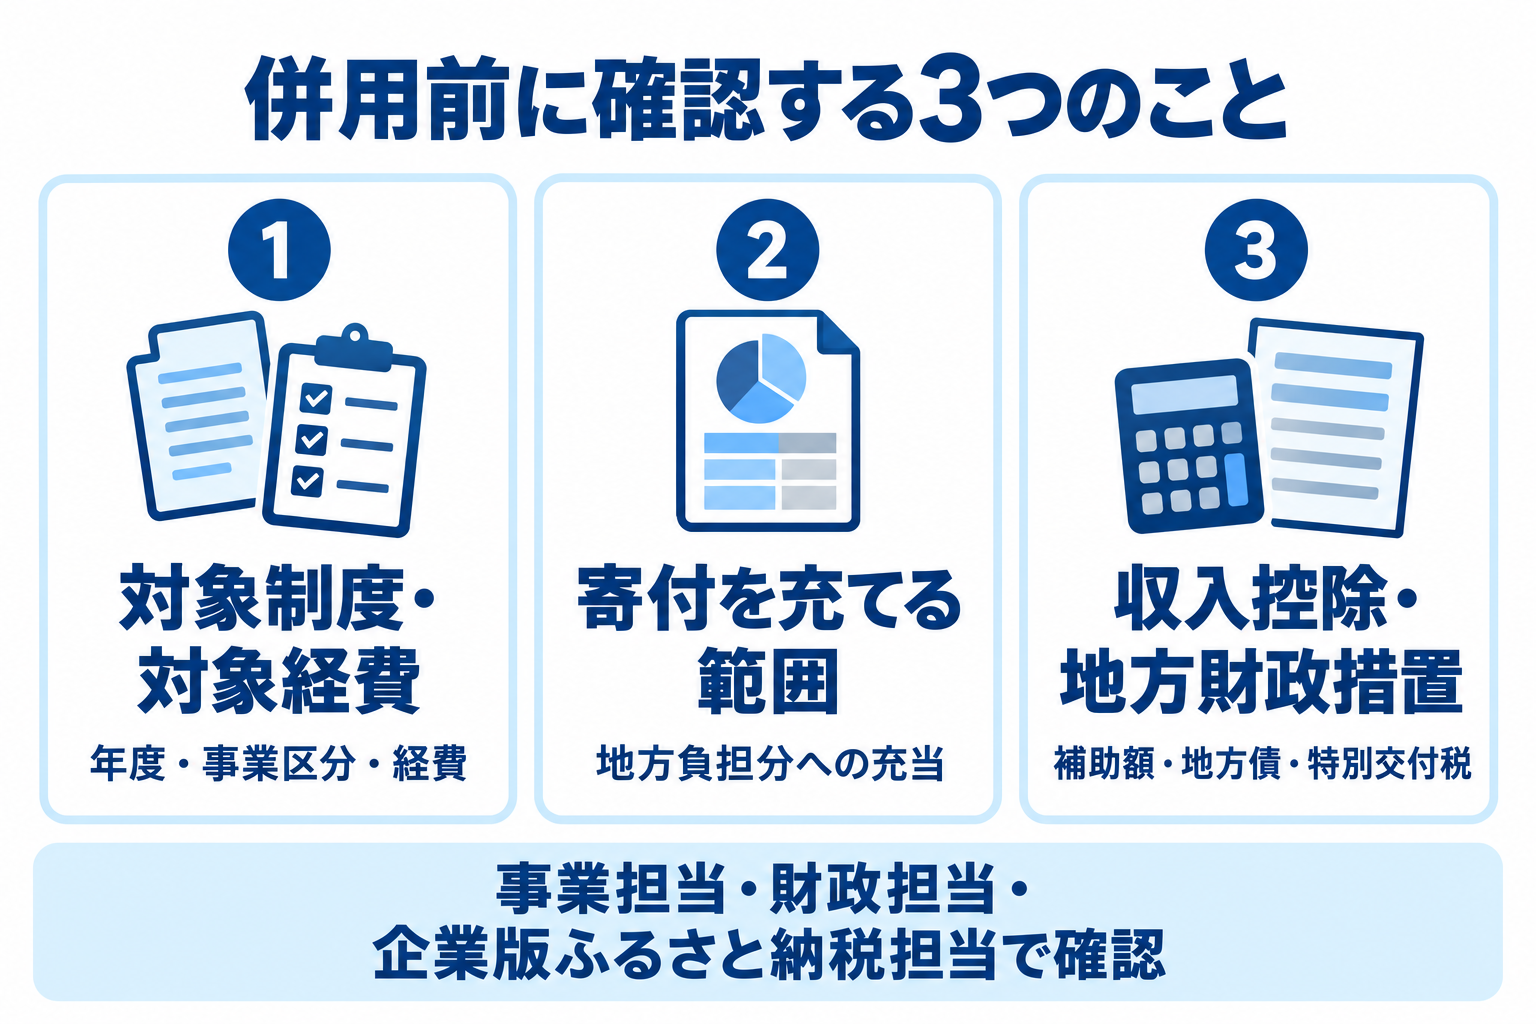
| 確認項目 | 整理する内容 | 主な確認先 |
|---|---|---|
| 制度・年度 | 正式名称、タイプ、対象年度、申請・採択・交付決定の状況 | 事業担当、補助制度の所管窓口 |
| 計画・対象経費 | 地域再生計画との対応、経費内訳、契約・着手・支払時期 | 企業版ふるさと納税担当、事業担当 |
| 寄付の充当額 | 地方負担分に使える範囲、寄付金の収入控除、他財源との重なり | 財政担当、補助制度の所管窓口 |
| 地方財政措置 | 地方債・特別交付税の対象額から寄付を控除する処理 | 財政担当、必要に応じて国の担当窓口 |
| 変更・精算 | 事業費・採択額・寄付額の増減、不採択・繰越時の手続きと企業への説明 | 両制度の担当、財政担当 |
地方債・特別交付税は、寄付を踏まえて算定する
地方債の起債対象事業に寄付を充てる場合、内閣府Q&Aは、一般に寄付を「控除財源」として扱うことが適当としています。また、特別交付税では、算定経費から企業版ふるさと納税の寄付を控除する必要があります。
補助金・寄付・地方債・特別交付税を、調整せずに足し合わせて資金計画を作らないようにしましょう。
事業費の減額や年度の変更にも備える
寄付の募集額は、国庫補助金等を除く地方負担額や実際の執行見込みを踏まえて設定します。基金を活用した事業を除き、各年度で寄付額が事業費を超えないよう管理する必要があります。
入札で契約額が下がった場合や、補助金が増額された場合は、寄付を充てられる額を再計算します。翌年度への繰越や使途の変更が必要になったときも、受け入れ条件と両制度の手続きを確認して対応します。
企業が受ける助成金との連携
ここまでの説明は、主に自治体が活用する補助金・交付金と、自治体への寄付を組み合わせる話です。企業自身が受給する補助金・助成金については、受給要件を別に確認します。
制度上の連携例として、厚生労働省の地域雇用開発助成金(地域雇用開発コース)には、企業版ふるさと納税の寄付事業主に対する特例があります。安定的な雇用機会の増大を図る認定事業に関連する寄付を行い、対象地域で事業所の設置・整備を行うとともに、当該自治体の区域に居住する求職者を継続して雇用する労働者として雇い入れる場合などが対象です。
寄付だけで受給できるものではありません。地域再生計画への支援措置の記載、受領証、事業所・雇用の条件や申請時期を、自治体と管轄労働局などに事前確認してください。一方、自治体が寄付の見返りとして寄付企業に補助金を交付することは禁止されています。
出典:厚生労働省・地域雇用開発助成金/内閣府Q&A(Q3-12)。寄付の見返りに関する注意点もご覧ください。
よくある質問
企業版ふるさと納税と国の補助金は併用できますか?
はい。地域未来交付金など、併用が認められる制度の地方負担分に寄付を充てられます。実際に利用する年度・事業区分・対象経費について、補助制度と企業版ふるさと納税の要件を確認してください。
内閣府の一覧にない補助金は、すべて併用できませんか?
いいえ。一覧にない制度でも、地方財政措置を伴わない補助金・交付金や、普通交付税措置のみの制度などは充当可能とされています。財政担当と制度の所管窓口で確認します。
地方負担分のすべてを寄付で賄えますか?
寄付を充当できる範囲や補助額の算定方法によります。まず地方負担額と執行見込みを整理し、他の財源や地方財政措置との調整を含めて確認してください。
補助金が不採択・減額になったら、寄付金はどうなりますか?
事業を継続・変更できるか、寄付の受け入れ条件をどう定めているかによって対応が異なります。募集時点で変更の可能性を整理し、寄付前に企業へ説明しておくと、その後の調整を進めやすくなります。
補助金との併用で、企業の税額控除も増えますか?
自治体の補助金受給額に応じて、寄付企業の税額控除が増える仕組みではありません。企業側の税負担軽減は、寄付額、自社の税額、税目ごとの控除上限などに基づいて確認します。詳しくは税制優遇と税額控除の仕組みをご覧ください。
制度の理解を深める「地方創生制度活用シリーズセミナー」
riverでは、各省庁の担当者から制度の背景や目的、活用のポイントを直接聞ける「地方創生制度活用シリーズセミナー」を開催しています。補助金・交付金などの支援制度を知り、地域の事業づくりや企業版ふるさと納税との連携を考える機会としてご活用ください。
- 各省庁の担当者が、制度の概要や対象事業、活用方法を解説
- オンライン(Zoom)開催・参加費無料
- 過去の一部の開催回はアーカイブ動画も公開
内閣府公表の併用可能な補助金・交付金一覧(全119件)
以下は、内閣府Q&A第15.1版(2026年4月1日)の別紙に掲載された全119件です。上部の代表例13件も含みます。府省庁は原資料の区分、No.は原資料の番号です。
対象範囲の限定・除外条件は、名称に続けて記載しています。利用年度の募集状況や個別の対象経費は、各制度の要綱等で確認してください。一覧外でも、地方財政措置の有無などによって併用できる場合があります。
内閣府(11件) / こども家庭庁(3件) / 警察庁(2件) / 総務省(10件) / 法務省(1件) / 文部科学省(4件) / 文化庁(2件) / 厚生労働省(1件) / 農林水産省(27件) / 水産庁(7件) / 林野庁(3件) / 国土交通省(16件) / 観光庁(7件) / 環境省(19件) / 防衛省(6件)
内閣府(11件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 1 | 特定有人国境離島地域社会維持推進交付金 |
| 2 | 沖縄振興公共投資交付金(ハード交付金) |
| 3 | 沖縄振興特別推進交付金(ソフト交付金) |
| 4 | 沖縄振興特定事業推進費補助金 |
| 5 | 沖縄離島活性化推進事業費補助金 |
| 6 | 沖縄北部連携促進特別振興事業費補助金 |
| 7 | 沖縄型スタートアップ拠点化推進事業費補助金 |
| 8 | 沖縄こどもの貧困緊急対策事業費補助金 |
| 9 | 地域未来交付金 |
| 10 | 地方大学・地域産業創生交付金 |
| 11 | アイヌ政策推進交付金 |
こども家庭庁(3件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 12 | 子ども・子育て支援施設整備交付金 |
| 13 | 次世代育成支援対策施設整備交付金 |
| 14 | 就学前教育・保育施設整備交付金 |
警察庁(2件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 15 | 都道府県警察施設整備事業に係る補助金 |
| 16 | 特定交通安全施設等整備事業に係る補助金 |
総務省(10件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 17 | デジタルインフラ整備推進事業 |
| 18 | 過疎地域持続的発展支援交付金 |
| 19 | 特定地域づくり事業推進交付金 |
| 20 | ローカル10,000プロジェクト(地域経済循環創造事業交付金) |
| 21 | 放送ネットワーク整備支援事業(地上基幹放送ネットワーク整備等事業) |
| 22 | 民放ラジオ難聴解消支援事業 |
| 23 | 地上基幹放送等に関する耐災害性強化支援事業 |
| 24 | 地域社会DX推進パッケージ事業(補助事業) |
| 25 | ケーブルテレビネットワークの耐災害性強化事業 |
| 26 | 地上基幹放送の小規模中継局等のブロードバンド等による代替等支援事業(辺地共聴施設の高度化支援事業) |
法務省(1件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 27 | 外国人受入環境整備交付金 |
文部科学省(4件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 28 | 健全育成のための体験活動推進事業 |
| 29 | 公立学校施設整備費負担金 |
| 30 | 学校施設環境改善交付金 |
| 31 | 地域と学校の連携・協働体制構築事業 |
文化庁(2件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 32 | 文化観光拠点施設を中核とした地域における文化観光推進事業 |
| 33 | 文化財補助金 |
厚生労働省(1件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 34 | 雇用開発支援事業費等補助金(地域活性化雇用創造プロジェクト) |
農林水産省(27件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 35 | 農村整備事業 |
| 36 | 鳥獣被害防止総合対策交付金 |
| 37 | 農山漁村振興交付金(ハード交付金) ※地域資源活用価値創出対策のうち地域資源活用価値創出整備事業(農泊推進型、農福連携型)を除く |
| 38 | 海岸保全施設整備事業 |
| 39 | 農業競争力強化基盤整備事業 |
| 40 | 中山間地域農業農村総合整備事業 |
| 41 | 農村地域防災減災事業 |
| 42 | 農地耕作条件改善事業 |
| 43 | 農業水路等長寿命化・防災減災事業 |
| 44 | 畑作等促進整備事業 |
| 45 | 農山漁村地域整備交付金 |
| 46 | 多面的機能支払交付金 |
| 47 | 中山間地域等直接支払交付金 |
| 48 | 環境保全型農業直接支払交付金 |
| 49 | 強い農業づくり総合支援交付金(※うち産地基幹施設等支援タイプに限る) |
| 50 | 国営かんがい排水事業 |
| 51 | 水資源開発事業 |
| 52 | 国営総合農地防災事業 |
| 53 | 国営農地再編整備事業 |
| 54 | 国営緊急農地再編整備事業 |
| 55 | 新基本計画実践・農業構造転換支援事業 |
| 56 | みどりの食料システム戦略推進交付金のうちバイオマスの地産地消(うち整備事業に限る) |
| 57 | 食肉流通構造高度化・輸出拡大総合対策 |
| 58 | 食肉等流通構造高度化・輸出拡大事業 |
| 59 | 生乳需給調整高度化・輸出拡大事業 |
| 60 | 畜産・酪農収益力強化整備等特別対策事業(施設整備事業) |
| 61 | 農業生産基盤情報通信環境整備事業 |
水産庁(7件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 62 | 海岸保全施設整備事業 |
| 63 | 漁村振興対策地方公共団体整備費補助(うち漁港機能増進事業) |
| 64 | 水産基盤整備事業 |
| 65 | 浜の活力再生・成長促進交付金(うち水産業強化支援事業) |
| 66 | 水産業競争力強化緊急事業(うち水産業競争力強化緊急施設整備事業) |
| 67 | 水産業競争力強化緊急事業(うち水産業競争力強化漁港機能増進事業) |
| 68 | 浜の活力再生・成長促進交付金(うち海業推進事業) |
林野庁(3件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 69 | 森林・林業・木材産業グリーン成長総合対策(うち林業・木材産業循環成長対策交付金) |
| 70 | 森林整備事業 |
| 71 | 治山事業 |
国土交通省(16件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 72 | 地域公共交通確保維持改善事業費補助金 |
| 73 | 奄美群島振興交付金 |
| 74 | 小笠原諸島振興開発事業費補助 |
| 75 | 離島活性化交付金 |
| 76 | 社会資本整備総合交付金 |
| 77 | 防災・安全交付金 |
| 78 | 補助事業(道路) |
| 79 | 補助事業(河川) |
| 80 | 補助事業(ダム) |
| 81 | 補助事業(砂防) |
| 82 | 補助事業(下水道) |
| 83 | 補助事業(港湾) |
| 84 | 補助事業(海岸) |
| 85 | 補助事業(空港) |
| 86 | 補助事業(都市) |
| 87 | 北方領土隣接地域振興等事業推進費補助金 |
観光庁(7件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 88 | 観光振興事業費補助金(公共交通利用環境の革新等事業) |
| 89 | 観光振興事業費補助金(インバウンド受入環境整備高度化事業) |
| 90 | 観光振興事業費補助金(観光地域振興無電柱化推進事業) |
| 91 | 観光振興事業費補助金(先進的なサイクリング環境整備事業) |
| 92 | 観光振興事業費補助金(クルーズ等訪日旅客の受入促進事業) |
| 93 | 国立公園等のインバウンドに向けた環境整備 |
| 94 | 地域における受入環境整備促進事業 |
環境省(19件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 95 | 地域脱炭素移行・再エネ推進交付金 |
| 96 | 防災拠点や避難施設となる公共施設への再生可能エネルギー設備等導入支援 |
| 97 | 特定地域脱炭素移行加速化交付金 |
| 98 | 業務用建築物の脱炭素改修加速化事業 |
| 99 | 建築物等のZEB化・省CO2化普及加速事業 |
| 100 | 建築物等の脱炭素化・レジリエンス強化促進事業 |
| 101 | 循環型社会形成推進交付金 |
| 102 | 廃棄物処理施設整備交付金 |
| 103 | 廃棄物処理施設を核とした地域循環共生圏構築促進事業(二酸化炭素排出抑制対策事業費交付金) |
| 104 | 廃棄物処理施設を核とした地域循環共生圏構築促進事業(二酸化炭素排出抑制対策事業費等補助金) |
| 105 | 産業廃棄物適正処理推進基金(産業廃棄物不法投棄等原状回復支援事業) |
| 106 | 産業廃棄物適正処理推進費補助金(特定支障除去等維持事業) |
| 107 | 産業廃棄物適正処理推進費補助金(産業廃棄物緊急対策調査事業) |
| 108 | 地域環境保全対策費補助金(海岸漂着物等地域対策推進事業) |
| 109 | 動物収容・譲渡対策施設整備費補助金 |
| 110 | 自然環境整備交付金 |
| 111 | 環境保全施設整備交付金 |
| 112 | 指定管理鳥獣対策事業交付金 |
| 113 | 特定外来生物防除等対策事業 |
防衛省(6件)
| No. | 補助金・交付金などの名称・対象範囲 |
|---|---|
| 114 | 障害防止対策事業費補助金 |
| 115 | 施設周辺整備助成補助金 |
| 116 | 道路改修等事業費補助金 |
| 117 | 施設周辺整備統合事業費補助金 |
| 118 | 再編推進事業費補助金 |
| 119 | 教育施設等騒音防止対策事業費補助金(一般防音) |
担当課室・問い合わせ先や、採択・配分等のインセンティブの詳細は、内閣府の原資料で確認できます。
企業版ふるさと納税の活用・寄付募集をriverに相談する
補助金・交付金を活用する事業で、企業版ふるさと納税による寄付募集を検討している自治体の方は、riverへご相談ください。企業版ふるさと納税の活用方法や、寄付募集の準備・進め方についてご案内します。
出典・参考資料
- 内閣府・企業版ふるさと納税Q&A〈認定申請編〉第15.1版(2026年4月1日、別紙を含む)
- 内閣府・地域未来交付金の認定申請に関する注意点(2026年1月19日・別添2)
- 環境省・特定外来生物防除等対策事業 公募要領(令和8年度、p.46)
- 厚生労働省・地域雇用開発助成金(地域雇用開発コース)
- 内閣府・企業版ふるさと納税の制度説明資料(寄付の見返りに関するQ&A)