企業版ふるさと納税の物品寄付とは|対象・評価額・手続きを解説
企業版ふるさと納税では、条件を満たせば、現金に代えて自社製品や保有する物品を寄付することもできます。教育備品や防災用品、車両などを地域の事業に役立てる方法です。
検討の中心は、自治体の事業で使えるか、寄付額を適切に評価できるか、受入条件が整うかの3点です。提供できる物品が決まったら、購入や発送の前に自治体へ相談しましょう。
このページでわかること
物品寄付とは
物品寄付は、企業が製造・販売する製品や保有する物品を自治体に無償で譲り、地域の事業に活用してもらう寄付の方法です。「物納」と呼ばれることもありますが、税金を物で納める手続きとは異なります。
自社の製品や事業分野を生かして地域に貢献できることが特徴です。たとえば、教育機器を学校の学習環境の整備に、防災用品を地域の防災事業に役立てるといった活用が考えられます。企業の提供したいものと、自治体が必要としているものが合うことが出発点になります。
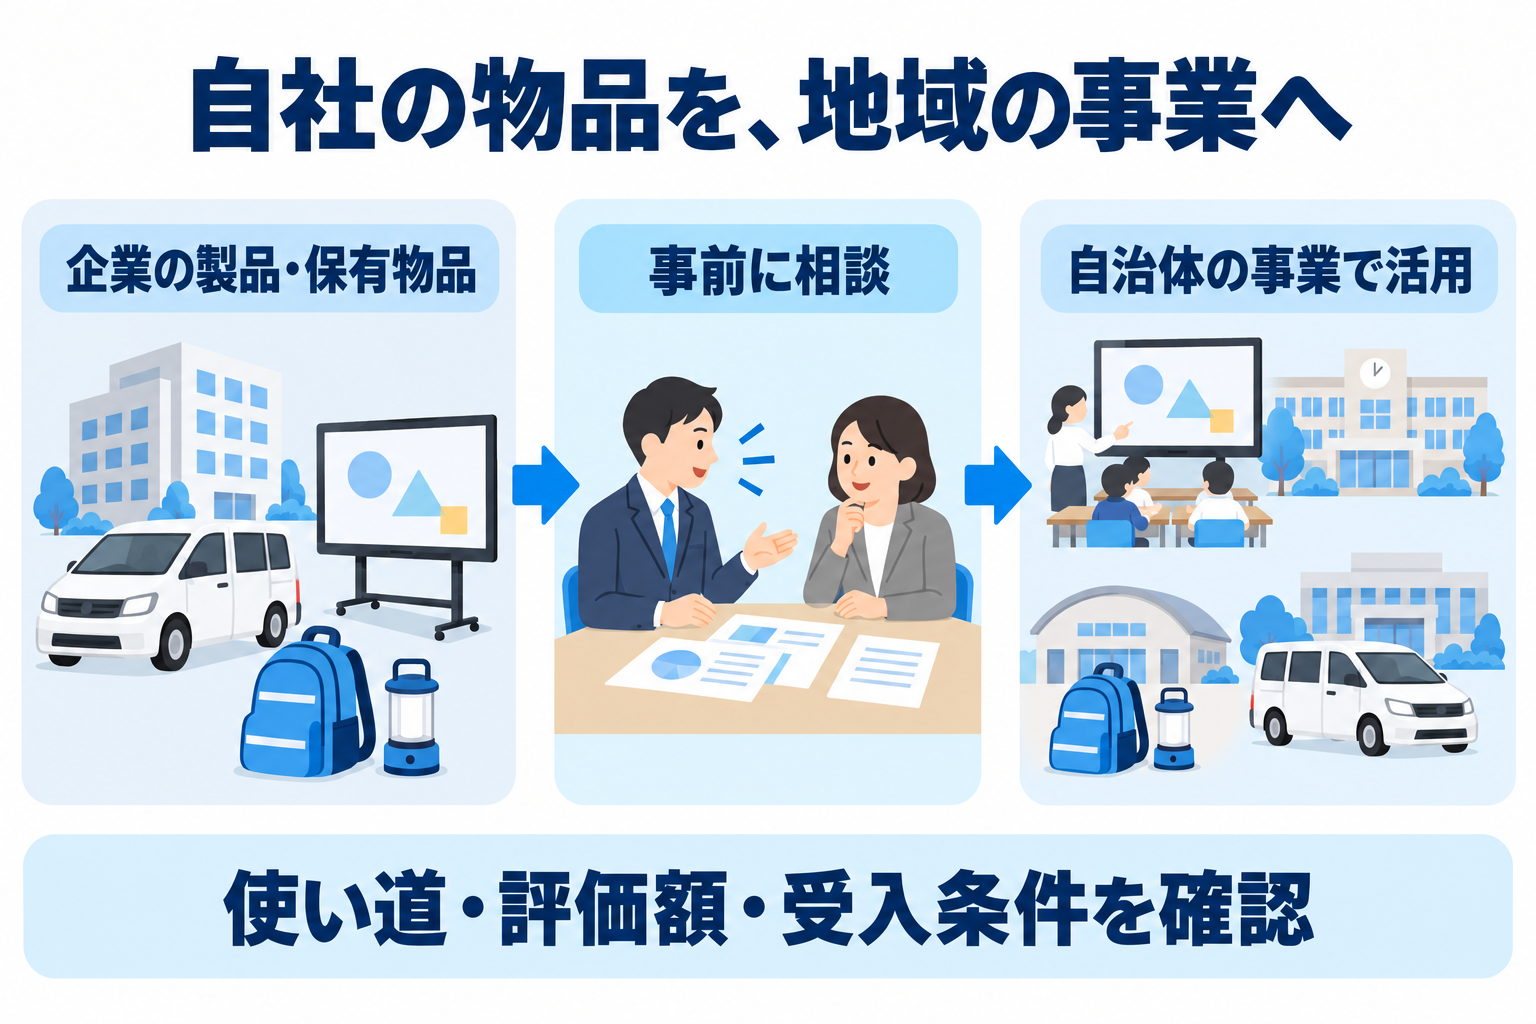
内閣府は、対象事業に直接使える資産で、寄付時の評価額(価額)を計算できる場合には、物品寄付も税制の対象になり得るとしています。ただし、価額の確定が難しいことなどから、できる限り現金で受領するよう案内しています。物品による受入れが可能かは、寄付先との事前協議が必要です。
出典:内閣府・物品寄付Q&A(Q4-4-1)
なお、企業が物品を寄付することと、自治体が寄付企業に返礼品を渡すことは別です。寄付の見返りとなる経済的利益の提供は禁止されています。詳しくは企業版ふるさと納税の返礼品・禁止事項と企業名公表をご覧ください。
対象となる物品と受入条件
対象になるかどうかは、品目だけでは決まりません。国が認定した地域再生計画に位置付けられた事業との関係を確認し、自治体が使う仕様・数量・時期に合わせます。
企業版ふるさと納税の基本条件も適用されます。1回当たりの寄付額(物品の場合は適切に算定した価額)は10万円以上で、本社が所在する地方公共団体への寄付は税額控除の対象外です。本社は、制度上の主たる事務所又は事業所を指します。対象自治体や法人の要件は制度概要・利用条件で確認してください。
出典:内閣府・企業版ふるさと納税Q&A(第15版)
自治体が企業版ふるさと納税として受領できるのは計画の認定後です。受領額にも事業費等による上限があるため、すでに受け付けている寄付を含め、追加で受け入れられる寄付額を確認します。
出典:内閣府・認定申請マニュアル(2026年4月、pp.3–4)
次の表は、事前相談で整理しておく項目の例です。必要書類は自治体ごとに確認します。
| 確認項目 | 企業が用意する情報 | 自治体と確認すること |
|---|---|---|
| 使い道 | 製品の機能、想定する用途 | 対象事業、利用施設・利用者、管理担当 |
| 仕様・数量・状態 | 型番、寸法、付属品、新品・中古の別 | 必要な仕様・数量、設置・保管場所、受入基準 |
| 時期 | 提供可能日、分納の可否 | 受入日、事業で使い始める時期 |
| 価額 | 価格資料、見積書、取引実績など | 評価方法、追加で必要な根拠資料 |
| 費用・継続利用 | 輸送・設置条件、保証、消耗品・保守 | 費用の負担者、翌年度以降の予算、故障時の対応 |
寄付年度に活用する数量・時期で調整することも大切です。内閣府Q&Aでは、物品寄付は寄付年度に活用する分に限って受領する取扱いです。消耗品なら、その年度内に使用する数量を確認します。設備を当年度から継続利用する場合も、利用開始時期と事業との関係を自治体に確認しておきましょう。
出典:内閣府・物品寄付Q&A(Q4-4-4)
寄付額・評価額の考え方
基本は、寄付時の通常の取引価額
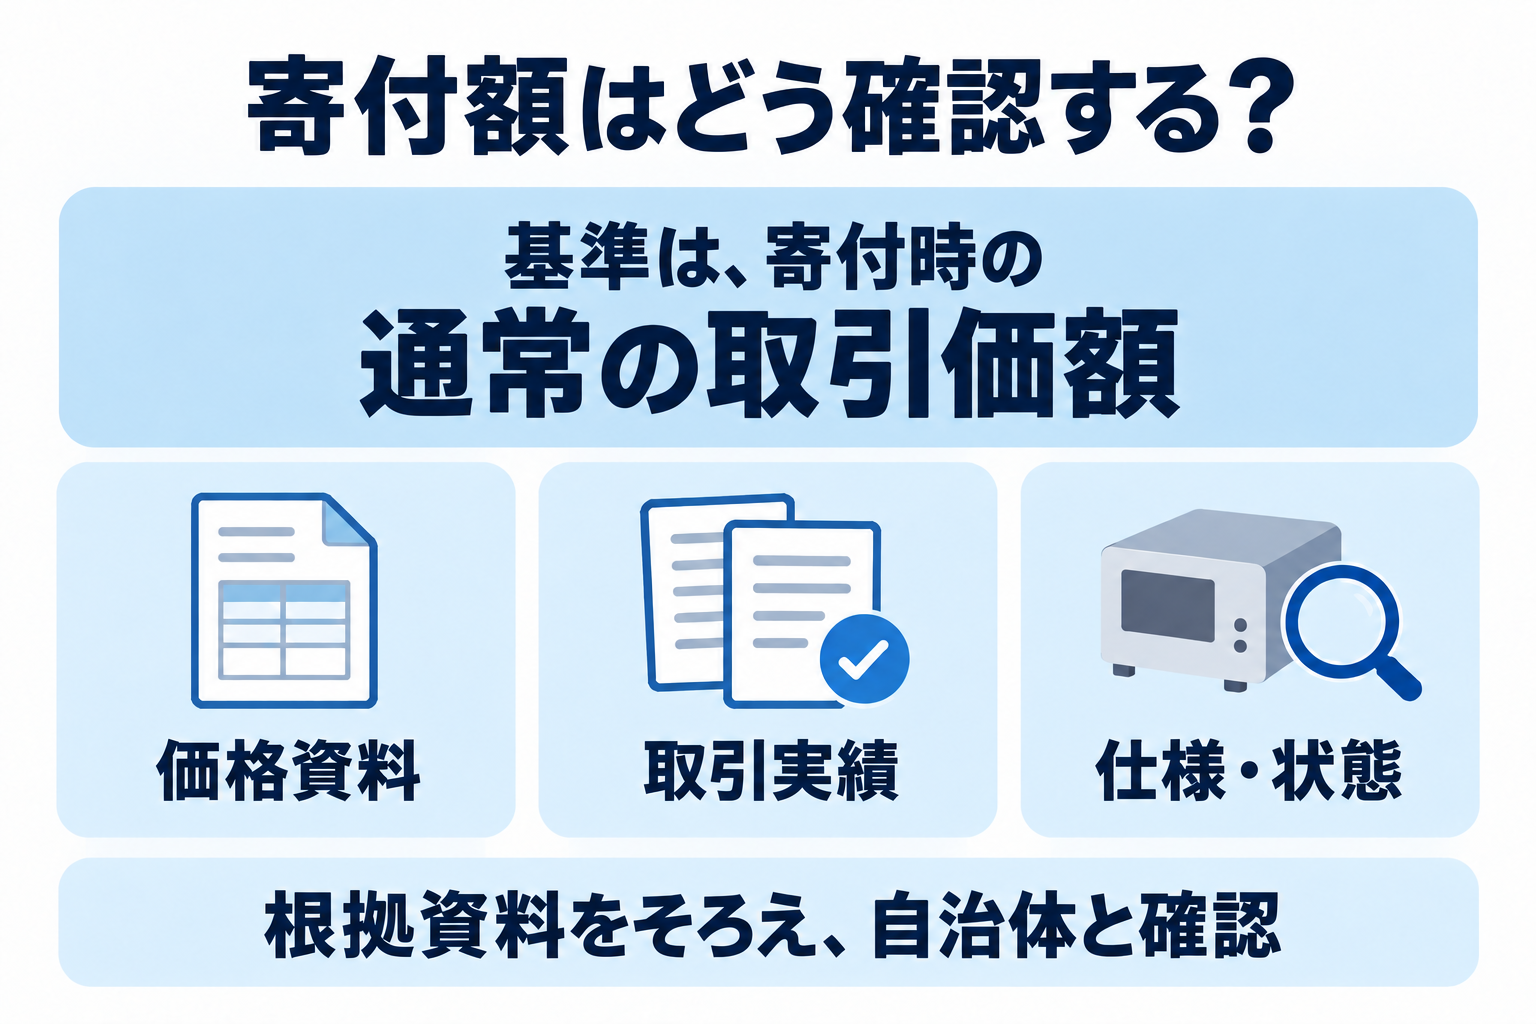
寄付額を考える基準は、その物品を寄付した時点の価額です。企業版ふるさと納税では、自治体が第三者から同じ物品を購入する場合に通常支払う金額を基に算定します。製造メーカーからの製品寄付なら、通常の販売価格が基準となります。
希望小売価格、製造原価、仕入額、帳簿価額は、それぞれ意味が異なります。定価だけで判断せず、同じ型番・仕様・状態の価格資料や取引実績を整理して自治体に示します。数量や付属品、保証など、価格に影響する条件もそろえて確認すると説明しやすくなります。
中古品などは、状態と算定根拠を確認する
中古品などに客観的な流通価格が見当たらない場合は、課税上の弊害がないことを前提に、合理的な方法で算定する取扱いも示されています。自治体が合理的な算定と認める範囲では帳簿価額等を用いる場合もありますが、企業が一律に帳簿価額を選べるという意味ではありません。
出典:内閣府・物品寄付Q&A(Q4-4-2)
一般的な資産寄付も贈与時の時価で評価しますが、企業版ふるさと納税としての取扱いは、内閣府の物品寄付Q&Aに沿って確認します。
出典:国税庁・寄付金の取扱い(No.5281)
自治体が受領証に記載する価額と、企業側の会計・税務処理は、根拠資料を共有して確認します。物品の取得費や製造原価に単純に90%を掛けて軽減額を見積もらず、経理担当者や顧問税理士を交えて検討してください。税目別の計算は税制優遇と税額控除の仕組みで解説しています。
相談から納品・受領証・申告までの流れ
次の5段階を目安に進めます。正式な様式や手続きの順序は、寄付先の自治体の案内に従います。
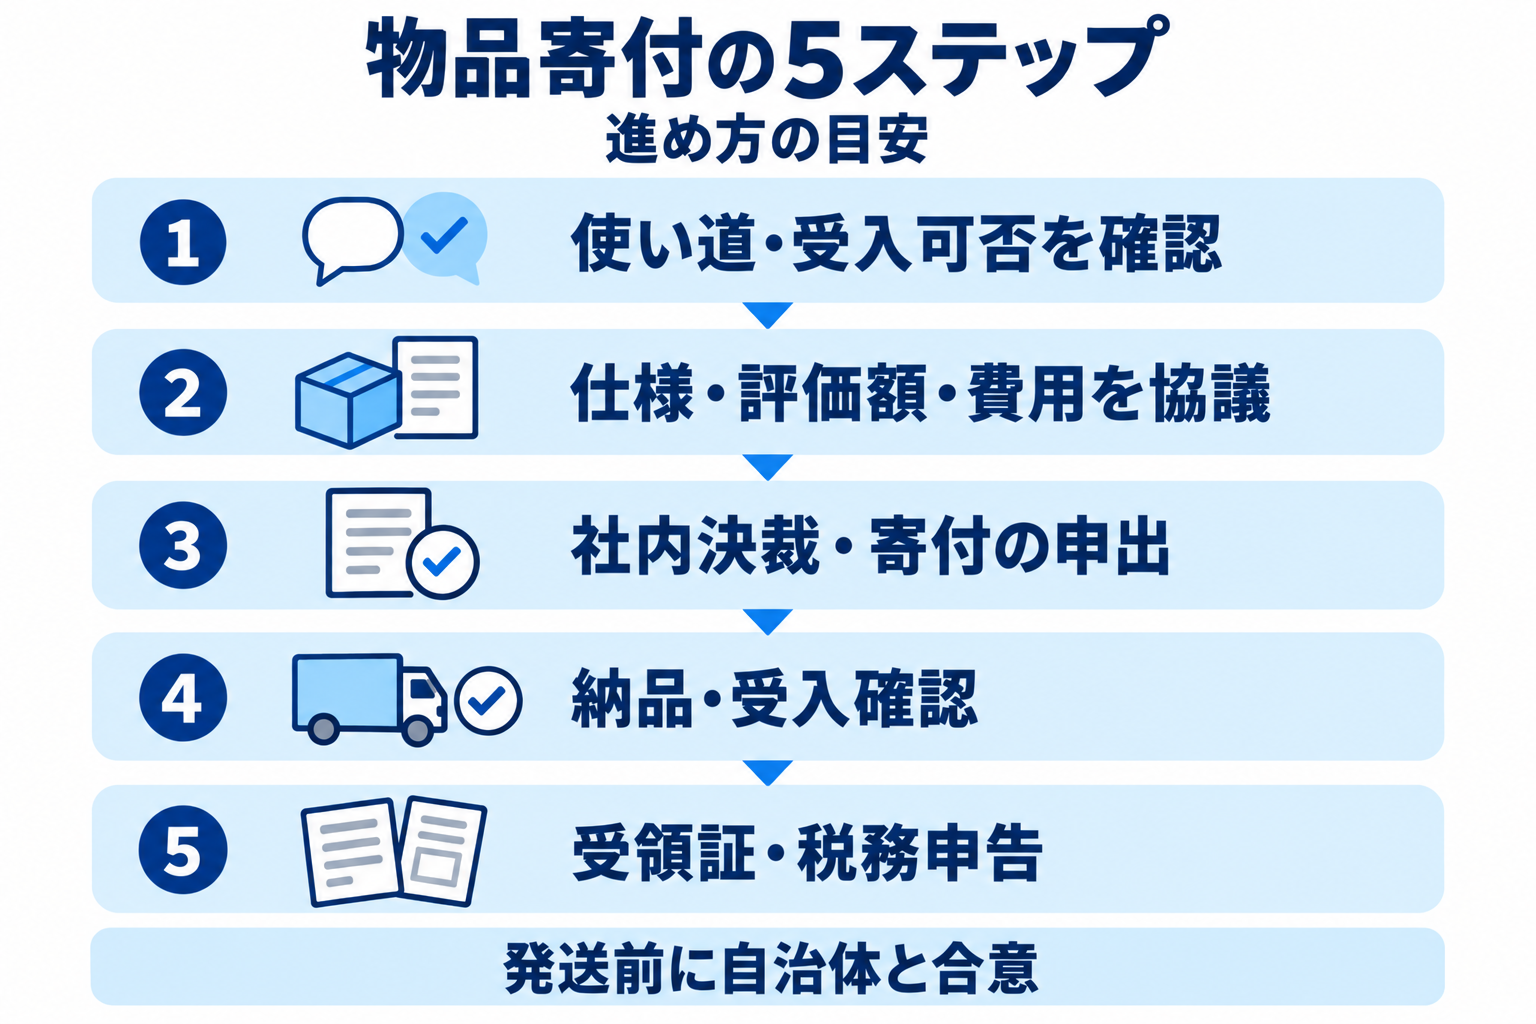
- 対象事業と需要を確認する
何のために、どこで、誰が使う物品かを整理し、企業版ふるさと納税としての受入可否を確認します。 - 仕様・価額・費用を協議する
価格の根拠と必要資料、保証条件などを確認します。 - 社内決裁と申出・受入手続きを進める
自治体の受入条件を踏まえて決裁し、指定の申出書等を提出します。所有権を移す時点、納品日、引渡条件も文書で確認します。 - 納品し、受入確認を行う
品名・型番・数量・状態を照合し、納品書や受入確認の記録を残します。自治体の担当者と日程を合わせて搬入します。 - 受領証を確認し、税務申告につなげる
寄付者名、寄付額、受領日、物品の品名・数量・使用用途を確認し、評価資料とともに申告担当者へ引き継ぎます。
物品寄付でも、自治体による内閣府令の様式に基づく受領証の交付が必要です。物品の詳細が分かるよう、品名・数量・使用用途を記載する取扱いが示されています。
出典:内閣府・物品寄付Q&A(Q4-4-3・Q7-3)
発送日、到着日、所有権が移る日、受領証の発行日は、同じ日とは限りません。当期の寄付として申告したい場合は、どの時点で寄付として処理するかを自治体・顧問税理士等と確認したうえで納品日を決めます。受領証の発行にかかる期間にも余裕を見込んでおきましょう。
受入後は、自治体側で事業への使用用途や活用状況を台帳・写真などに記録しておくと、管理や引継ぎに役立ちます。企業側も、事前に合意した保証対応や活用状況の共有を続けることで、寄付の成果を確かめやすくなります。
出典:内閣府・物品寄付Q&A(Q4-4-5)
車両の物品寄付事例
株式会社IDOM:環境配慮型車両を16自治体へ寄付
株式会社IDOMは、2025年2月、全国16自治体に環境配慮型車両70台を寄付しました。脱炭素をテーマに自治体を公募し、年式の古い車両の置き換えなどにつなげる取組です。
提供できる物品の選定から、自治体の課題との照合、社内調整、納品までを具体化した事例として参考になります。
※2025年6月20日掲載の事例です。
よくある質問
自社製品や在庫品なら、どの自治体にも寄付できますか?
どの自治体・事業でも受け入れられるわけではありません。制度の対象になることに加え、物品の需要、仕様、数量、活用時期、保管・維持管理などの条件を確認します。事前合意を得てから発送します。
中古品も対象になりますか?
対象になり得ます。型番、製造時期、使用状況、故障の有無、保証・保守対応を示し、価額の算定方法と自治体の受入条件を確認します。詳細は寄付額・評価額の考え方をご覧ください。
物品寄付でも、税負担が最大約9割軽減されますか?
対象となる寄付であれば、損金算入による軽減と税額控除を組み合わせた制度が適用されます。ただし、税額控除には上限があり、軽減額は企業の所得・税額等によって異なります。取得費用の9割が戻る、実質負担が必ず1割になるという意味ではありません。
出典:内閣府・認定申請マニュアル(2026年4月、p.4)
物品寄付についてriverに相談する
自社製品や保有する物品を地域で役立てたい企業の方、事業に必要な物品の受入れを検討している自治体の方は、riverへご相談ください。品名・数量・提供可能時期、または必要な物品と使い道など、分かっている内容から検討を始められます。
riverでは、自治体の物品ニーズと企業が提供できる製品・保有物品を結び付けるための相談を受け付けています。自治体は「自治体欲しいものリスト」に、必要な物品と利用予定のプロジェクト・活用目的を登録できます。
個別の会計・税務処理は顧問税理士・税務窓口にご確認ください。
あわせて読みたい記事