人材派遣型企業版ふるさと納税の副業型とは|仕組み・メリット・活用の流れを解説
人材派遣型企業版ふるさと納税の副業型とは、企業が地方公共団体の地方創生事業に寄附を行い、その企業の人材が本業を続けながら、地方公共団体等の非常勤職員として事業に携わる活用方法です。
内閣府の資料では「副業タイプ」と呼ばれています。このページでは、この副業タイプを「副業型」として、仕組みや活用のポイントを解説します。
長期間の常勤派遣が難しい企業でも、勤務日数や役割を調整することで、自社の専門人材やノウハウを地域課題の解決に活かせる可能性があります。企業・自治体・社員が、寄附の目的と働き方を共有して進めることが大切です。
このページでわかること
- 副業型の仕組みと、常勤タイプとの違い
- 企業の寄附と、社員が受け取る報酬の関係
- 企業・自治体・社員にとってのメリット
- 想定される仕事内容と、活用までの流れ
- 任用・採用、勤務条件、税務上の注意点
人材派遣型企業版ふるさと納税の副業型の仕組み
副業型は、企業版ふるさと納税による資金面の支援と、企業人材による実務面の支援を組み合わせる仕組みです。企業が人件費を含む対象事業の事業費に寄附し、社員は派遣元企業で働きながら、受入先の非常勤職員として寄附活用事業に従事します。
企業・自治体・社員の役割
| 関係者 | 主な役割 |
|---|---|
| 寄附企業 | 人件費を含む事業費への寄附を行い、事業に必要な知識・経験を持つ社員の参加を支える。 |
| 地方公共団体等 | 対象事業と受入体制を整え、社員を職員として任用・採用する。業務内容や勤務条件、報酬等を整理する。 |
| 派遣される社員 | 派遣元企業の業務と両立しながら、非常勤職員として対象事業に従事する。 |
制度上の人材派遣型に該当するには、寄附があった年度と同じ年度に、地方公共団体の職員として任用されるか、寄附活用事業に関与する地域活性化団体等で採用されることが必要です。協定や業務委託に基づいて助言するだけで、受入先の職員として任用・採用されない場合は該当しません。
また、任用されても、寄附活用事業と無関係な業務に専ら従事する場合は、人材派遣型には該当しません。
常勤タイプと副業タイプの違い
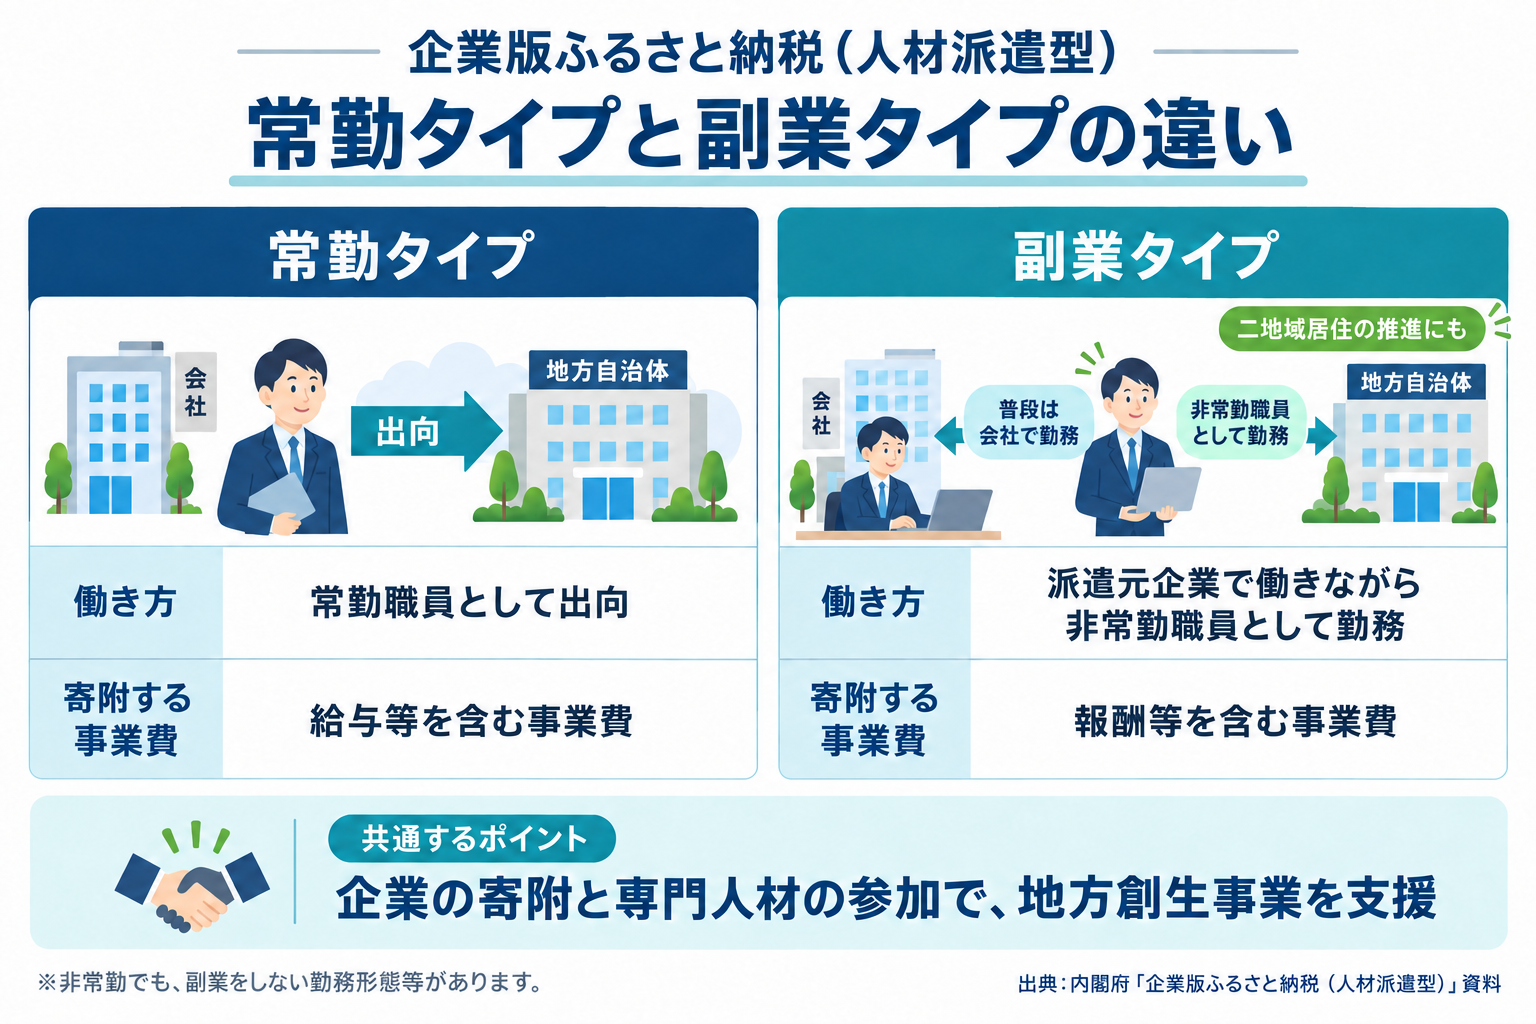
人材派遣型は、勤務形態に応じて常勤タイプと副業タイプに大別されます。主な違いは、受入先での勤務形態と、本業との両立の仕方です。
| 項目 | 常勤タイプ | 副業タイプ |
|---|---|---|
| 受入先での勤務 | 常勤職員として従事 | 非常勤職員として従事 |
| 派遣元企業の業務 | 寄附活用事業への専従が基本。兼業には任命権者の許可が必要 | 派遣元企業での勤務と両立することを想定 |
| 地方公務員法上の兼業許可 | 必要 | 原則不要 |
| 寄附の考え方 | 給与等を含む対象事業の事業費に寄附 | 報酬等を含む対象事業の事業費に寄附 |
| 事前に決める事項 | 任用期間、業務、給与、派遣元との関係等 | 勤務日数・時間、業務範囲、本業との調整、報酬等 |
表の兼業許可は、地方公共団体の職員として働く場合の地方公務員法上の扱いです。派遣元企業の就業規則や副業・兼業の申請手続きは、別に確認する必要があります。実際の任用形態に応じた取り扱いを、受入先の人事担当者と整理してください。
なお、公式資料では、非常勤職員として従事していても副業をしない勤務形態なども想定されています。名称だけで判断せず、実際の働き方と制度要件を確認しましょう。
企業の寄附と社員の報酬・税制優遇の関係
寄附先は自治体、報酬は勤務条件に基づいて整理する
企業は、社員個人に寄附するのではなく、地方公共団体の対象事業に寄附します。副業型では、派遣される社員の報酬等を含めた事業費への寄附を想定しています。社員が受入先から受け取る報酬は、任用・採用条件等に基づいて決まります。
企業が通常支払っている給与を、そのまま寄附金に置き換える仕組みではありません。企業の寄附、本業の給与、受入先での勤務に対する報酬を区別し、どの費用を誰が負担するかを事前に整理します。
税負担の軽減は寄附企業に適用される
制度要件を満たす寄附では、損金算入による軽減と法人関係税の税額控除を合わせて、寄附額の最大約9割に相当する税負担の軽減が見込まれます。ただし、実際の軽減額は企業の所得や税額、税目ごとの控除上限によって異なります。
「社員の副業報酬の9割が戻る」「企業の給与総額の9割が控除される」という意味ではありません。寄附額に対する企業側の税務上の効果と、社員個人の報酬・税務手続きを分けて確認してください。
企業版ふるさと納税の仕組みを確認する / 寄付シミュレーターを利用する
交通費等の取り扱い
地方公共団体の条例に基づいて、勤務地へ赴くための費用等を費用弁償として支給することが考えられます。支給範囲や条件は、条例に適合することを前提に、事前に寄附企業と受入先で協議して決めます。交通費や滞在費が一律にすべて支給されるわけではありません。
副業型を活用するメリット
企業:本業と調整しながら、専門性を地域に活かせる
常勤での派遣が難しい場合でも、事業に必要な業務を切り分け、勤務日数や時間を調整できれば、社員が地域の取り組みに関わる選択肢が広がります。事業部門と人事部門が協力し、本業の体制を確保したうえで活用を検討できます。
また、行政や地域の関係者と仕事を進める経験は、社員が合意形成や課題設定を学ぶ機会にもなります。参加前に学習目標を決め、活動後に社内で知見を共有すると、人材育成につなげやすくなります。
自治体:必要な分野の専門人材を事業に迎えられる
企業からの寄附と専門人材の参加を組み合わせることで、資金と実務体制の両面から事業を進められます。非常勤で関わる場合は、期待する役割を具体化し、担当職員と連携できる体制を用意することが、限られた勤務時間を活かすポイントです。
社員:本業の経験を活かし、地域との関係を築ける
本業で培った知識を異なる環境で活かし、地域の人と課題に向き合う経験を得られます。継続的な活動は地域への理解を深める機会になり、二地域居住を含む地域との多様な関わり方にもつながります。実際の効果は、担当業務や受入体制によって異なります。
副業型で想定される仕事内容・活用例
副業型では、担当範囲や成果物を具体化し、非常勤の勤務時間で進められる業務を設計します。以下は活用を検討する際の例示であり、実施済みの導入事例や、制度の対象となることを保証するものではありません。
| 分野 | 想定される業務 | 開始前に整理したいこと |
|---|---|---|
| 自治体DX | 業務フローの整理、データ活用の支援、職員向け研修 | 対象業務、情報へのアクセス範囲、担当部署 |
| 観光・情報発信 | 観光情報の分析、発信計画の検討、施策の効果検証 | 目標、利用するデータ、地域関係者との役割分担 |
| 地域産業 | 地域事業者の課題整理、支援事業の企画・運営補助 | 支援対象、事業の目的、公平性の確保 |
| 関係人口・二地域居住 | 地域との交流企画、受入体制の検討、参加者の課題分析 | 地域側の窓口、現地活動の頻度、継続方法 |
内閣府の資料に示される活用イメージ
内閣府の資料では、地方銀行の人材が派遣元にも勤務しながら、自治体の職員として週に1~2日働くイメージが示されています。金融分野のノウハウを地域の活性化に活かし、人材が地域社会の担い手としても関わる例です。
週に1~2日という日数は活用イメージであり、全国共通の必須条件ではありません。勤務日数・時間・場所は、任用条件と事業の必要性に応じて受入先と調整します。
副業型を活用するまでの流れ
1.目的と参加できる人材を整理する
地域貢献、人材育成、専門知識の活用など、企業として重視する目的を決めます。社員本人の希望や得意分野に加え、本業と両立できる勤務時間、現地へ通う負担も確認します。
2.自治体の課題と対象事業を確認する
社員の経験が役立つ自治体・事業を探し、解決したい課題と期待される役割をすり合わせます。対象事業が認定地域再生計画に位置付けられているか、寄附企業や寄附先が制度要件を満たすかを確認します。
3.任用条件と本業との両立方法を決める
受入先での任用・採用形態、担当業務、期間、勤務日数・時間・場所、報酬、交通費等を整理します。企業側では就業規則、申請手続き、本業の業務分担を確認し、社員本人を含めて合意します。
4.寄附・任用のスケジュールを調整する
人材派遣型の要件である同一年度内の寄附と任用・採用を踏まえ、自治体の予算や人事手続きと整合する日程を組みます。寄附額と対象経費、受領証の発行、税務申告に必要な書類も確認し、社内決裁と寄附手続きを進めます。
5.活動を開始し、定期的に成果を確認する
企業と自治体の双方に相談窓口を設け、進捗と勤務負担を確認します。短時間勤務でも業務が止まらないよう、決定事項や資料を共有し、担当職員と引き継げる状態を保ちます。終了時には成果と課題を整理し、継続の必要性を検討します。
副業型を活用する際の注意点
本業の副業許可と、自治体での任用手続きは別に確認する
地方公務員法上の兼業許可が原則不要とされる副業タイプでも、派遣元企業での申請や受入先の任用手続きが不要になるわけではありません。双方の人事担当者と勤務条件を確認し、労働時間の把握、健康管理、秘密保持、利益相反、成果物の取り扱いを整理します。
寄附を理由とする受注や優遇は認められない
企業版ふるさと納税では、寄附の見返りに経済的な利益を提供することは禁止されています。副業型への参加によって、自社製品の購入や事業の受注が保証されるものではありません。寄附企業と自治体との契約を検討する場合は、寄附の代償に当たらないよう、公平性と透明性を確保する必要があります。
通常の企業版ふるさと納税の要件も満たす必要がある
人材派遣型であっても、企業の本社が所在する地方公共団体への寄附は、この制度による税額控除の対象になりません。本社とは、地方税法上の主たる事務所または事業所を指します。対象事業、寄附額、寄附先の条件なども、事前に自治体と確認してください。
受入れに関する情報公開を調整する
公式Q&Aでは、個人情報保護に関する法令等を守ったうえで、寄附企業の人材を対象事業に従事する職員として任用・採用することと、その受入期間を対外的に明らかにするよう求めています。公表の時期や内容、方法を受入先と整理しておきます。
副業型に関するよくある質問
社員が個人で自治体の副業に応募すれば、対象になりますか?
個人で応募して働くだけでは、人材派遣型企業版ふるさと納税には該当しません。企業による対象事業への寄附、同一年度の任用・採用、寄附活用事業への従事といった条件を満たす必要があります。
自治体に住民票を移す必要はありますか?
制度上、受入先の地方公共団体に住民票を置くことは必要とされていません。自治体外に住民票を置く人材や二地域居住者を任用することも可能です。ただし、実際の勤務場所や通勤方法は、受入先の条件に沿って調整します。
オンラインだけで参加できますか?
副業タイプであることだけを理由に、全面的なオンライン勤務が認められるわけではありません。業務内容、情報管理、現地で必要な活動を踏まえ、受入先と勤務場所・方法を決めてください。
副業型を利用するために地域再生計画の変更が必要ですか?
公式Q&Aでは、人材派遣型を活用すること自体を理由として、直ちに変更認定申請が必要になるわけではないとされています。事業内容そのものを変更する場合などは、別途確認が必要です。
税負担は必ず9割軽減されますか?
一律に9割軽減されるわけではありません。企業ごとの所得・税額や控除上限によって異なるため、寄附前に税理士等へ確認してください。
人材派遣型企業版ふるさと納税の副業型について相談する
副業型は、本業で培った経験を活かしながら、企業と社員が地域の課題解決に関わる方法の一つです。活用に当たっては、自治体の課題と社員の専門性が合っているかを確認し、任用条件と無理のない働き方を具体化することが大切です。
自社に合う自治体・プロジェクトを探したい方や、人材派遣型の活用を検討している方は、riverへご相談ください。