地域活性化起業人と人材派遣型企業版ふるさと納税の違い|費用・条件・選び方を比較
地域活性化起業人は、自治体が企業人材の受入費用を負担し、特別交付税措置を活用する制度です。人材派遣型企業版ふるさと納税は、企業が寄付と人材派遣を組み合わせ、寄付額に応じた税負担の軽減を受ける仕組みです。
どちらも企業の専門性を地域課題の解決に生かせますが、費用の流れや対象条件が異なります。自治体DXや観光振興に人材を派遣する場合も、「何を任せたいか」に加え、「誰が費用を負担するか」から検討すると、制度を選びやすくなります。
※総務省の制度の正式名称は「地域活性化起業人」です。以下では主に「企業派遣型」と人材派遣型企業版ふるさと納税を比較し、副業での活用は別項で説明します。金額は令和8年度の公的資料に基づきます。
このページでわかること
- 2つの制度の違いを比較表で確認
- 企業・自治体の費用負担の違い
- 対象企業・自治体と勤務条件の違い
- 目的に応じた制度の選び方
- 副業で活用する場合の違い
- 併用など、よくある質問
地域活性化起業人と人材派遣型企業版ふるさと納税の比較表
| 比較項目 | 地域活性化起業人(企業派遣型) | 人材派遣型企業版ふるさと納税 |
|---|---|---|
| 基本的な仕組み | 自治体と企業の協定に基づき、社員が地域の業務に従事 | 企業が対象事業に寄付し、自社人材がその事業に従事 |
| 企業の寄付 | 制度利用の必須条件ではない | 必要。企業版ふるさと納税の要件を満たす寄付と人材派遣を組み合わせる |
| 費用・支援 | 自治体が負担する受入経費に特別交付税措置。受入期間中の経費に対する措置は年間610万円/人が上限(令和8年度) | 企業の寄付に税制優遇。損金算入と税額控除を合わせて、寄付額の最大約9割を軽減 |
| 対象の考え方 | 派遣元の企業・人材、受入市町村に地域要件等がある | 認定された地域再生計画の対象事業に寄付。企業の本社が所在する自治体への寄付は対象外 |
| 受入れの形 | 派遣形態・勤務条件等を企業と自治体で合意 | 寄付先の自治体、または寄付活用事業に関与する地域活性化団体等の職員として任用・採用 |
| 期間・勤務 | 6か月以上3年以内。主たる勤務地や現地勤務に要件がある | 対象事業と任用・採用条件に応じて調整。寄付と同じ年度の人材受入れを確認 |
出典:総務省「『地域活性化起業人制度』推進要綱」第3・第4・別紙[1]、環境省掲載の内閣府制度資料「企業版ふるさと納税」「企業版ふるさと納税(人材派遣型)」冊子pp.171–173[4]。
費用負担の違いは「自治体の受入経費」と「企業の寄付」
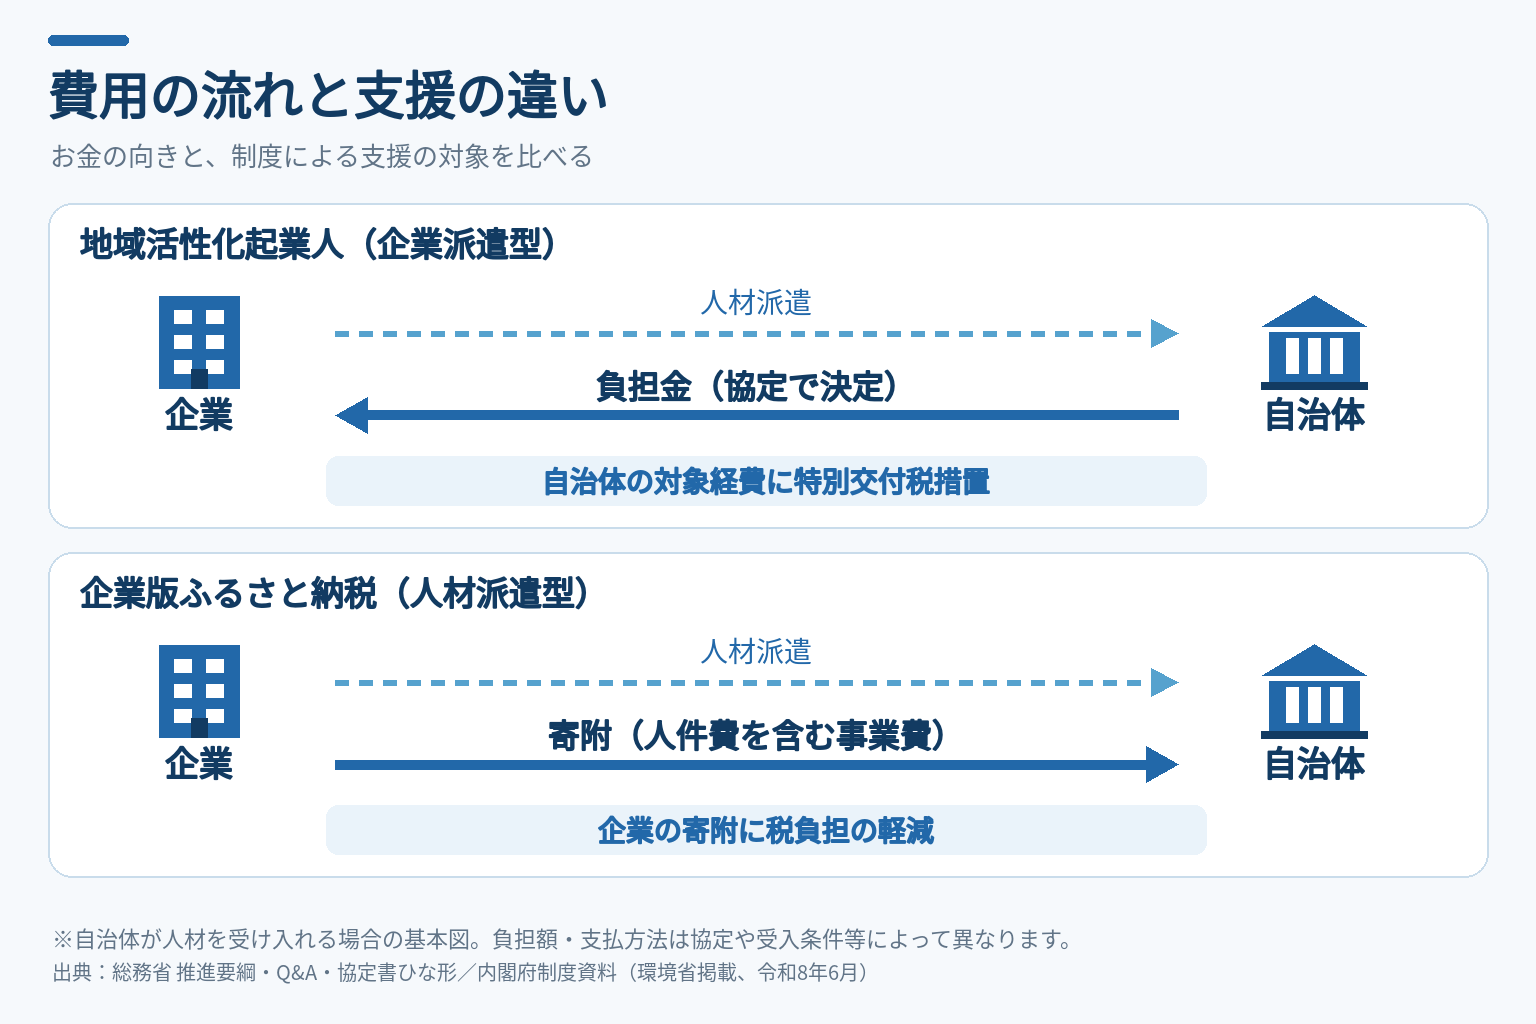
地域活性化起業人:自治体が費用を負担し、財政措置を活用
企業派遣型では、自治体と企業が給与や費用負担を協定で定めます。総務省の協定書ひな形では、企業が社員に給与等を支給し、自治体がその給与の一部を負担金として企業に支払う例を示しています。ひな形は個別の受入条件に合わせて調整するものなので、企業が支払う給与等と自治体から受け取る負担金の関係を協議する必要があります。[2][3]
特別交付税は自治体に対する財政措置です。年間610万円という上限は、企業や社員に一律に支給される金額ではありません。 措置額は、自治体が支出した対象経費のうち一般財源の額を基に算定され、受入期間が1年に満たない年度は上限が月割りになります。実際の負担額は、対象経費・受入期間・協定の内容を踏まえて確認します。[1]
人材派遣型:人件費を含む事業費に企業が寄付
人材派遣型企業版ふるさと納税では、企業が人件費を含む事業費に寄付し、自社人材が寄付活用事業を支援します。社員を派遣しただけで、その給与が自動的に寄付金として扱われるわけではありません。寄付と、給与・報酬等の支払関係を分けて設計します。[4]
税負担の軽減は最大約9割ですが、企業ごとの所得や法人関係税額、控除上限に左右されます。寄付額、派遣に伴う追加費用、受入先が負担する費用を整理し、税理士等と実際の負担を確認してください。[4]
対象企業・自治体と勤務条件にも違いがある
地域活性化起業人は、所在地と現地勤務の条件を確認
派遣元は、三大都市圏に加え、三大都市圏外の指定都市・中核市・県庁所在市に所在する企業等が対象になります。企業の本社機能の所在地や社員の勤務地による扱いもあるため、会社の住所だけで判断しないことが大切です。[1]
受入自治体や勤務条件は、次の3点を確認します。
- 受入自治体の基本条件
三大都市圏外の市町村、または三大都市圏内で条件不利地域を有するなど、所定の要件を満たす市町村が対象です。 - 派遣元企業の所在地による制限
三大都市圏外の指定都市・中核市・県庁所在市の企業等から受け入れる場合、受入先は指定都市・中核市・県庁所在市以外に限られます。また、当該企業等の本社と同一道県内の市町村は、原則として対象外です。 - 派遣期間と現地勤務の条件
企業派遣型の期間は6か月以上3年以内です。派遣中の主たる勤務地を受入自治体内に置き、各月の開庁日(自治体が通常業務を行う日)の半分以上、派遣期間全体では開庁日の半分を超えて、受入自治体内で業務に従事する必要があります。[1]
人材派遣型は、対象事業と職員としての受入れを確認
人材派遣型では、企業版ふるさと納税の対象事業への寄付と、その事業への人材の従事が結び付いていることが必要です。寄付先や本社所在地の条件、受入先での任用・採用、寄付年度と受入年度の関係を確認します。[4]
期間や勤務形態は、任せる業務と受入先の条件に応じて協議します。地域活性化起業人の「6か月以上3年以内」などの条件を、そのまま人材派遣型に当てはめないようにしましょう。[4]
関連:人材派遣型企業版ふるさと納税の仕組み・メリット・活用の流れ
企業・自治体の目的に応じた制度の選び方
同じ分野の仕事でも、適する制度は変わります。例えばDX支援では、自治体の費用負担で専門人材を受け入れる設計も、企業が寄付と人材で対象事業を支える設計も考えられます。次の整理は、制度の違いを踏まえた検討の目安です。
| 検討したいこと | 最初に確認する制度・条件 |
|---|---|
| 自治体が受入費用を負担して専門人材を確保したい | 地域活性化起業人。地域要件、協定、現地勤務と予算を確認 |
| 企業が資金と人材の両面から特定の地方創生事業を支援したい | 人材派遣型企業版ふるさと納税。対象事業、寄付額、税軽減の見込みと受入条件を確認 |
| 社員の育成や越境経験につなげたい | 両制度を検討。担う役割、活動後に持ち帰る知見、派遣中の本業体制を具体化 |
| 本業を続けながら専門性を生かしたい | 双方の副業の仕組みを比較。企業の寄付の有無、本人と自治体の関係、必要な勤務量を確認 |
費用だけで制度を選ぶと、必要な勤務日数を確保できない、任せたい仕事と受入形態が合わない、といった行き違いが起こり得ます。まず仕事内容と必要な稼働量を決め、制度の条件に照らす順番が実務的です。
副業型も、寄付の有無と受入れの仕組みが異なる
地域活性化起業人の副業型は、自治体と企業に所属する個人が協定等を結ぶ形です。月4日以上かつ月20時間以上の勤務に相当する業務、月1日以上の現地滞在等が条件になります。活動期間は6か月以上3年以内で、活動内容や副業形態等について、事前に勤務先企業の承諾等を得る必要があります。受入期間中の経費に対する措置は、報償費等と旅費がそれぞれ年間100万円/人を上限とします。[1]
人材派遣型企業版ふるさと納税の副業タイプは、企業が寄付を行い、社員が派遣元の仕事を続けながら、受入先の非常勤職員として採用される形です。企業による寄付が組み合わされる点を押さえておきましょう。[4]
「副業」という名称が共通していても、必要な勤務量や費用負担、財政・税制上の支援の仕組みは異なります。なお、地域活性化起業人の年間100万円という金額は、自治体への特別交付税措置の上限であり、本人に支払う報酬そのものの上限ではありません。
比較・活用に関するよくある質問
地域活性化起業人は、企業版ふるさと納税の一種ですか?
別の制度です。地域活性化起業人は企業の寄付を必須とせず、自治体が負担する受入経費に財政措置があります。人材派遣型企業版ふるさと納税では、企業の寄付と人材派遣を組み合わせます。[1][4]
2つの制度を併用できますか?
具体的な事業・経費・人材の配置を確認せず、一律に併用できるとはいえません。総務省の推進要綱では、地域活性化起業人の財政措置は自治体が支出した対象経費のうち一般財源を基に算定されます。[1]
地域活性化起業人が関わる事業に企業版ふるさと納税を活用することと、同じ人の同じ人件費に両制度を適用することは、分けて確認する必要があります。
併用を検討する場合は、寄付の充当先、自治体の負担金、特別交付税の算定対象、各人材の任用・契約関係を一覧にし、自治体の事業担当・財政担当と各制度の所管窓口に確認してください。これは、個別の適用可否を判断するための実務上の確認事項です。
人材派遣型なら、寄付の見返りに仕事を受注できますか?
寄付の代償として経済的利益を受けることは禁止されています。寄付や派遣を条件とした受注保証はできません。寄付と取引の関係を整理し、公平性・透明性を確保した運用が必要です。なお、寄付の見返りではなく、公正な手続を経て自治体と契約することまで、一律に禁止されるものではありません。[4]
どちらが費用面で有利ですか?
企業・自治体それぞれの負担を試算しないと判断できません。自治体の負担金、企業の寄付額と税軽減、給与・旅費等、勤務量をそろえて比較してください。「年間610万円」と「最大約9割」は、支援対象も計算方法も異なる数字です。
人材派遣と企業版ふるさと納税の活用をriverに相談する
派遣したい人材の専門分野、自治体が進めたい事業、希望する期間・勤務日数が分かると、具体的な検討を始められます。企業版ふるさと納税を活用した人材派遣や自治体との連携をお考えの方は、riverへご相談ください。
出典・参考資料
- 総務省「地域活性化起業人制度 推進要綱」(令和8年3月改正/第3・第4・別紙)
- 総務省「地域活性化起業人 Q&A」(令和8年3月改正/Q5・Q6)
- 総務省「協定書ひな形〈企業派遣型〉」(第7・第8条)
- 環境省「関係府省庁の主な支援ツール・枠組み」(令和8年6月/内閣府「企業版ふるさと納税・人材派遣型」、冊子pp.171–173)
※制度の利用に当たっては、最新の要綱・募集条件・税務上の取り扱いをご確認ください。