企業版ふるさと納税の利用条件と注意点|本社所在地・対象企業・寄付額
企業版ふるさと納税を利用するには、寄付する法人、寄付先の自治体・事業、金額などの条件を確認する必要があります。特に、本社が所在する自治体への寄付は対象外となり、税負担の軽減額も企業ごとに異なります。
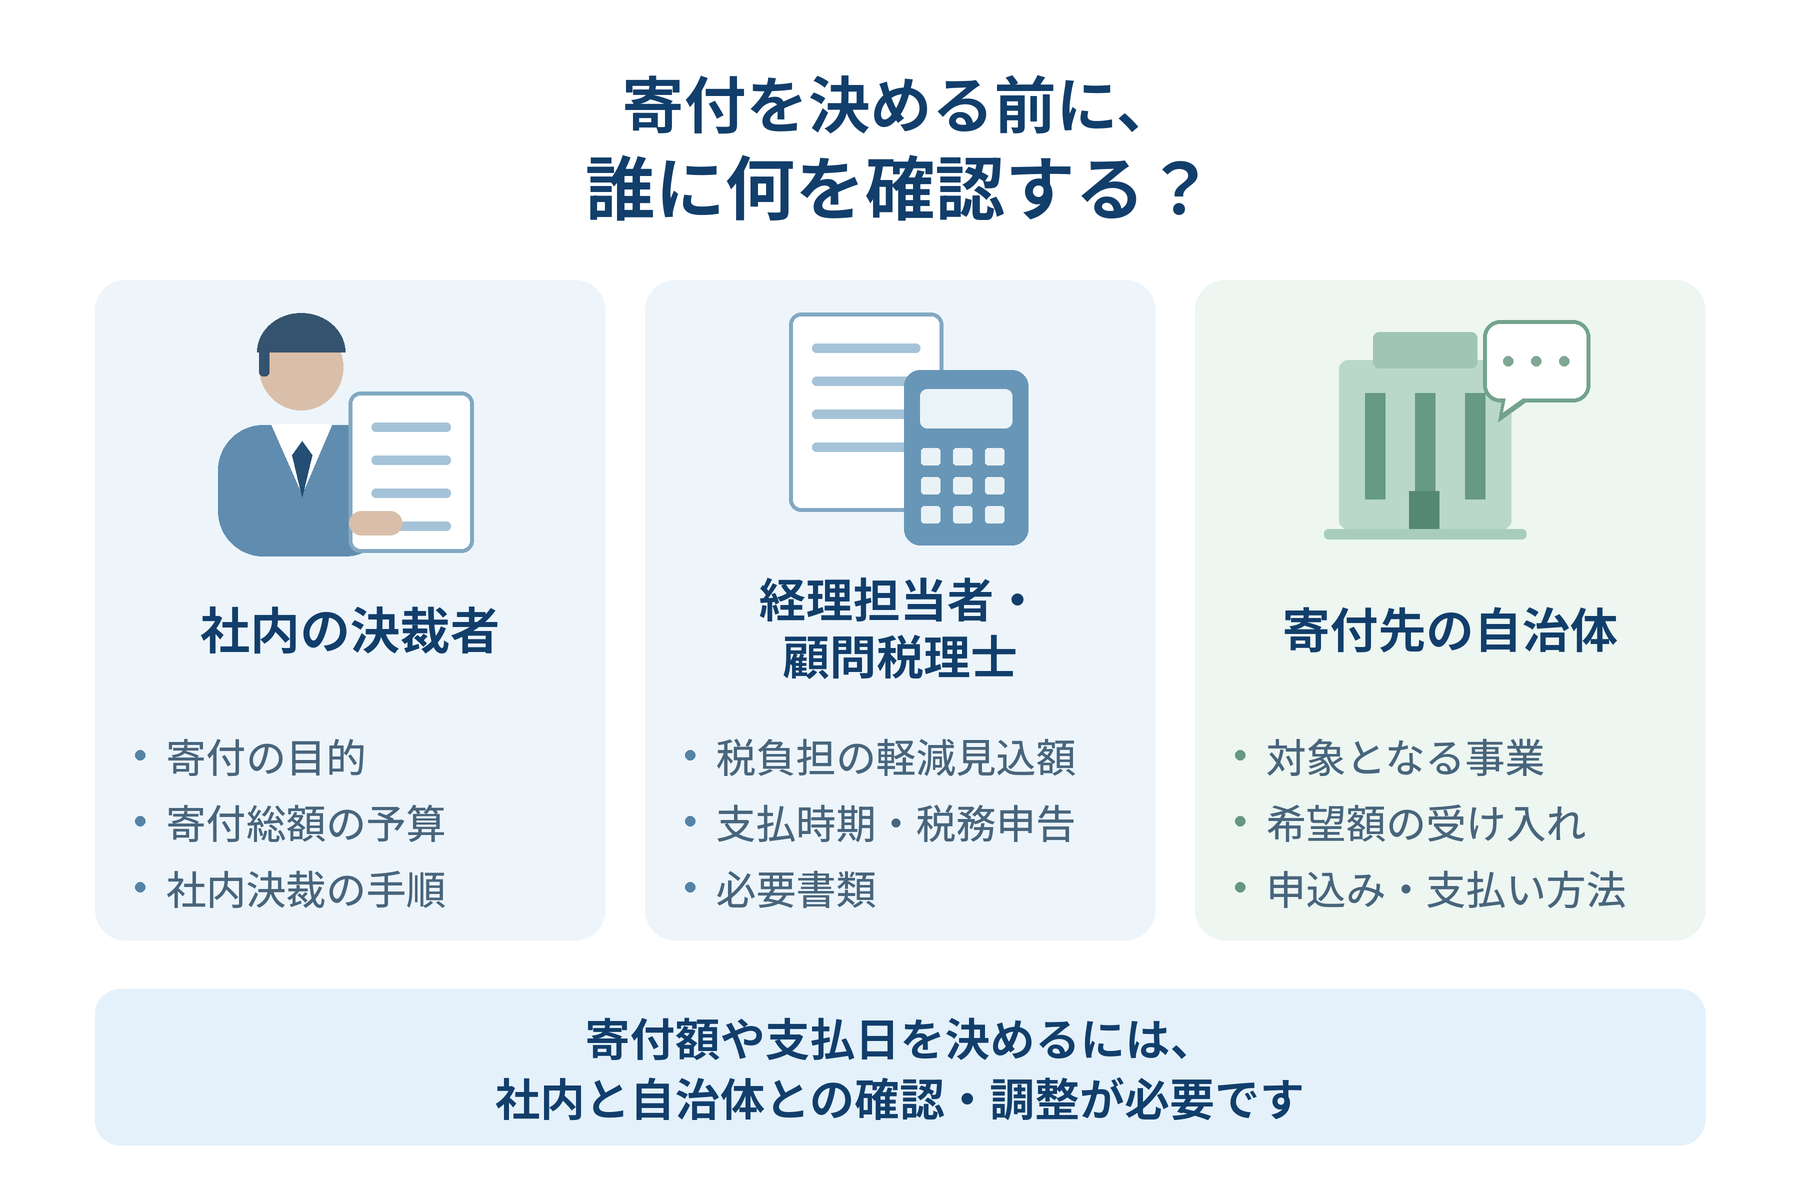
希望する寄付先が見つかったら、まず対象事業と受け入れ条件を確認し、社内では経理担当者や顧問税理士と寄付額・支払時期を検討しましょう。
企業版ふるさと納税の主な利用条件
| 確認すること | 主な条件 |
|---|---|
| 寄付する主体 | 法人として行う寄付で、税務上の適用要件を満たすこと |
| 本社所在地 | 本社が所在する都道府県・市区町村への寄付ではないこと |
| 寄付先・使い道 | 制度の対象自治体の、国が認定した地域再生計画に位置付けられた事業への寄付であること |
| 寄付額 | 1回当たり10万円以上で、自治体が受け入れ可能な額であること |
| 見返り | 寄付の代償となる経済的利益を受け取らないこと |
条件を満たす場合でも、最大約9割という税負担の軽減割合が、すべての企業に適用されるわけではありません。実際の軽減額は、課税状況や各税目の控除上限によって異なります。以下で条件ごとの確認点と出典を紹介します。
このページでわかること
- 利用できる法人と税務上の確認事項
- 本社・支店・工場の所在地による制限
- 対象となる自治体・事業
- 寄付額・支払時期・申告の注意点
- 寄付の見返りと企業名公表の注意点
- 寄付前の確認表
- よくある質問
- 企業版ふるさと納税についてriverに相談する
利用できる法人と税務上の確認事項
中小企業・個人事業主は利用できますか?
法人であれば、中小企業も利用を検討できます。個人事業主や経営者個人による寄付は企業版ふるさと納税の対象にはならず、個人の寄付金税制で扱います。
利用を検討する際は、法人税・法人住民税・法人事業税の課税状況に加え、青色申告の状況を経理担当者に確認してください。法人税の税額控除には、青色申告書を提出する法人であることが必要です。地方税を含めた適用要件や申告方法は、顧問税理士または各税務窓口に確認しましょう。
出典:国税庁「寄附金を支出したとき」〈法人が支出した寄附金の損金算入〉
税負担の軽減額は、寄付する前に試算する
企業版ふるさと納税では、通常の自治体への寄付と同様の損金算入に、税額控除が加わります。合わせて寄付額の最大約9割の税負担軽減が見込まれますが、すべての企業が同じ割合で軽減を受けられるわけではありません。
税額控除には、法人住民税の法人税割額の20%、法人税額の5%、法人事業税額の20%といった上限があります。寄付額が大きくなると、控除上限に達し、企業の負担割合が増えることがあります。
出典:内閣府「令和8年度 内閣府税制改正要望」(2025年8月)
詳しい計算方法は、企業版ふるさと納税の税制優遇と税額控除の仕組みをご覧ください。
赤字の企業も利用できますか?
赤字の企業も、寄付そのものは検討できます。ただし、課税状況によっては税負担の軽減が生じない、または小さくなります。
前期の決算だけでなく、寄付する事業年度の業績や税額の見込みを踏まえ、経理担当者や顧問税理士に軽減見込額を確認してから寄付額を決めましょう。
本社・支店・工場の所在地による制限
本社がある都道府県と市区町村への寄付は対象外
本社が所在する地方公共団体への寄付は、企業版ふるさと納税の対象外です。ここでいう本社は、地方税法上の「主たる事務所又は事業所」を指します。
本社と同じ都道府県内の、別の市町村には寄付できますか?
本社所在地とは別の市町村であれば、同じ都道府県内でも対象になり得ます。寄付先が制度の対象自治体であり、希望する寄付が認定事業に充てられることなどが条件です。
たとえば、A県B市に本社がある企業の場合、A県とB市への寄付は対象外ですが、同じA県内のC市への寄付は、ほかの条件を満たせば対象になり得ます。
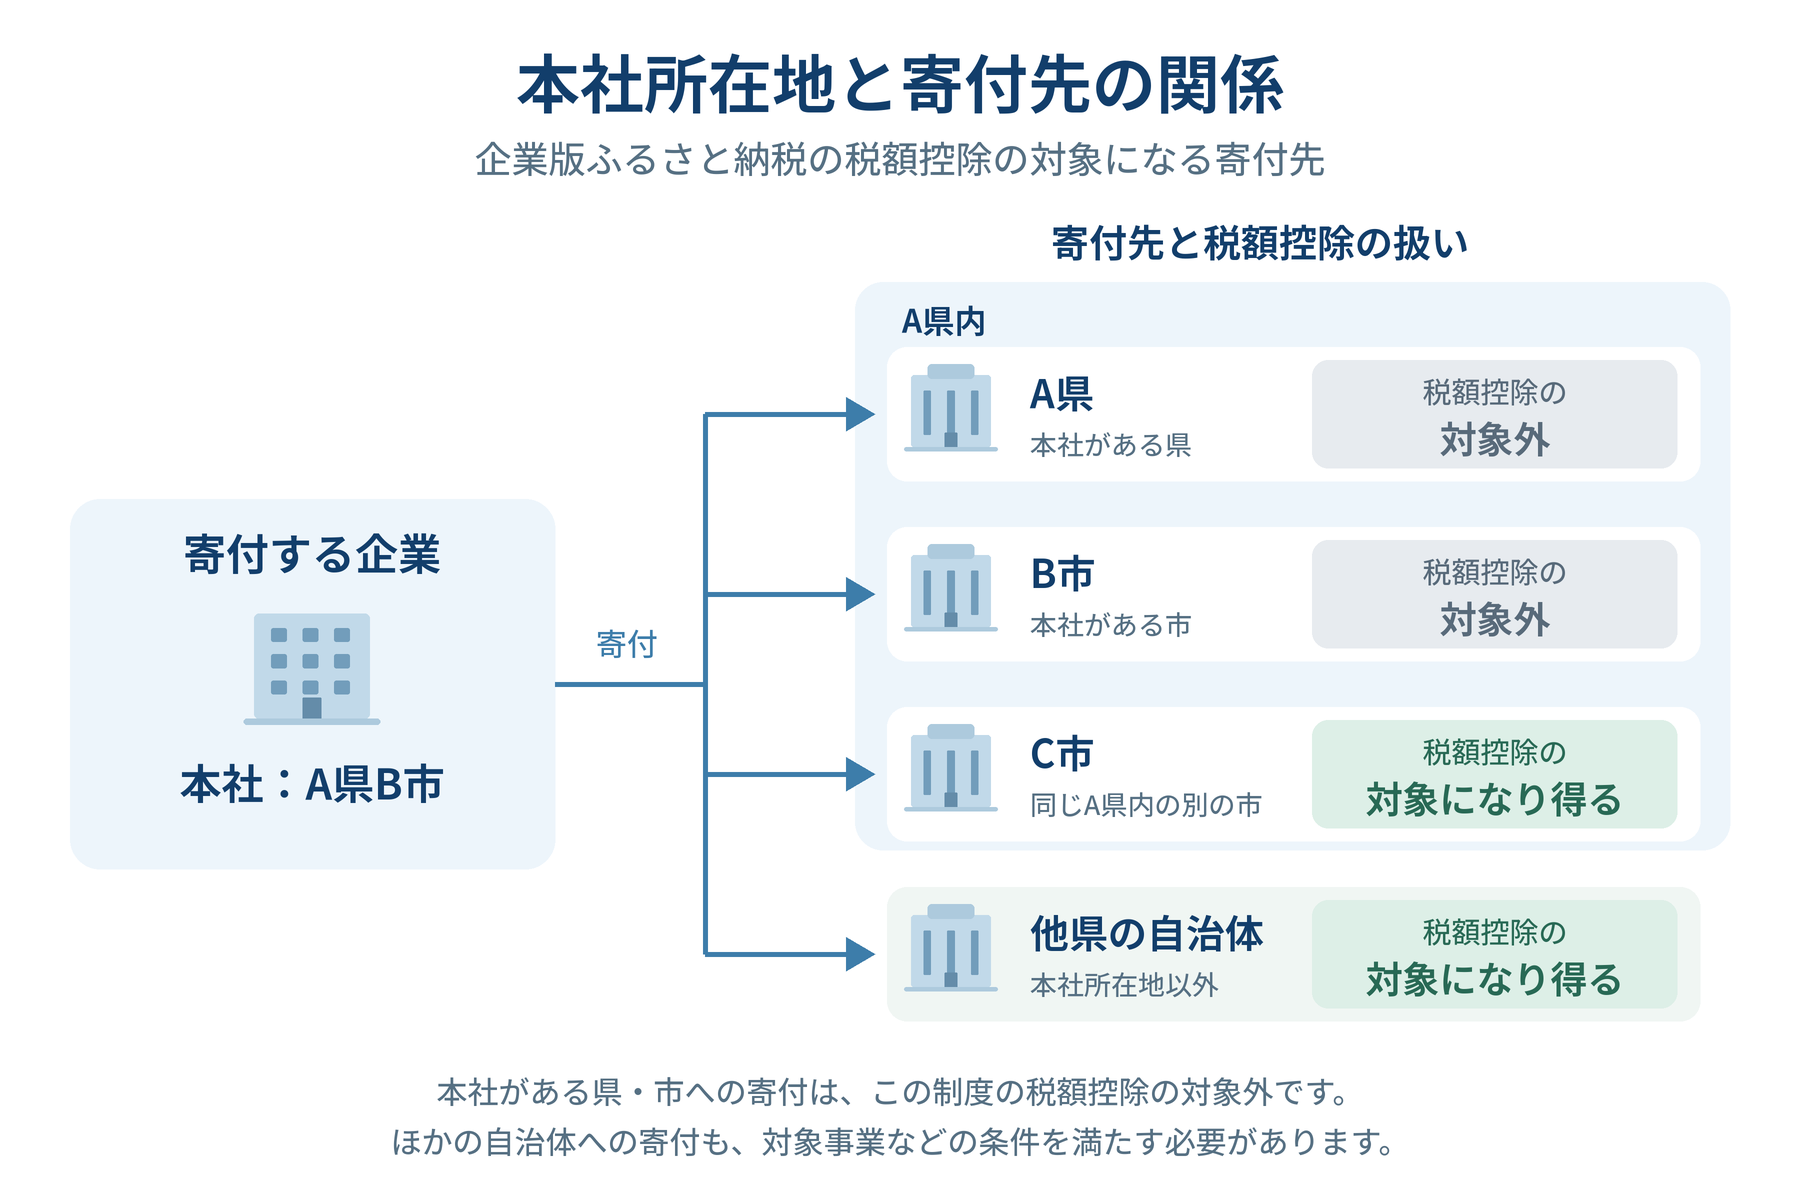
上の図は、本社所在地によって企業版ふるさと納税の税額控除の対象になるかを示しています。「対象になり得る」寄付先でも、制度の対象自治体であり、希望する寄付が認定事業に充てられることなどが必要です。
出典:文化庁公開「文化芸術団体 寄附税制ハンドブック」(2025年3月31日、文化庁委託事業)
支店や工場があることだけでは対象外にならない
支店・営業所・工場がある自治体でも、その拠点が「主たる事務所又は事業所」に当たらなければ、所在地だけを理由に対象外にはなりません。取引先や従業員の暮らす地域など、事業に関わりのある自治体への支援も検討できます。
登記上の本店と実際の本社が異なる場合や、本社移転を予定している場合は、社内での名称だけで判断せず、地方税の申告情報と所在地・移転時期を整理して自治体や税務窓口に確認してください。
出典:文化庁公開「文化芸術団体 寄附税制ハンドブック」(2025年3月31日、文化庁委託事業)
対象となる自治体・事業
全国すべての自治体が対象になるわけではない
制度上、普通交付税の不交付団体である都道府県は対象外です。市区町村は、不交付団体であり、かつ、その全域が地方拠点強化税制の対象外地域にある場合に対象外となります。
内閣府の制度説明資料では、東京都と、不交付団体で三大都市圏の既成市街地等に所在する市区町村を対象外として案内しています。「東京都内だから」「三大都市圏だから」という理由だけで、すべての市町村を対象外と判断しないようにしましょう。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(2026年4月1日)
希望する使い道が、認定された事業に含まれているか確認する
対象となるのは、国が認定した自治体の「地域再生計画」に位置付けられた寄付活用事業です。自治体が制度を利用していても、あらゆる寄付が企業版ふるさと納税になるわけではありません。
寄付先には、支援したい分野や使い道を伝え、どの認定事業に充てられるかを確認します。また、企業版ふるさと納税として寄付を受領できるのは、地域再生計画の認定後です。認定前の相談や寄付の申出と、実際の支払いを分けて進めてください。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(2026年4月1日)
計画の仕組みは、地域再生計画の解説をご覧ください。
寄付額・支払時期・申告の注意点
1回当たり10万円以上。受け入れ可能額も確認する
企業版ふるさと納税は、1回当たり10万円以上の寄付が対象です。分割して支払いたい場合は、各回の金額・時期と受領証の扱いを事前に自治体へ確認しましょう。
出典:内閣府「令和8年度 内閣府税制改正要望」(2025年8月)
寄付額は自治体の事業費の範囲内である必要があります。事業費が確定する前は、認定された地域再生計画に記載された「寄附の金額の目安」の範囲内で受領する取扱いです。募集ページに掲載されていても、希望額を受け入れられるかは、すでに集まっている寄付の状況も含めて確認してください。
企業側では、軽減後の負担額だけでなく、まず寄付する金額全体の予算が必要です。100万円を寄付する場合、支払いのために用意する資金は100万円です。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(2026年4月1日)
制度の期限・自治体の締切・自社の決算日を分けて確認する
現行制度の適用期限は、2027年度末の2028年3月31日です。ただし、自治体の受付締切や入金確認に必要な日数、企業の事業年度末は別に確認する必要があります。
国税庁は、法人の寄付金について、原則として実際に金銭等で支払いが行われたときに支出を認識すると説明しています。社内決裁や寄付の申込みが済んでいても、支払い前の寄付をそのまま当期の支出として扱えるわけではありません。
決算前の寄付は、納付方法、支払日、受領証に記載される日付、申告する事業年度を経理担当者と自治体の双方で確認し、余裕を持って手続きしましょう。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(2026年4月1日)
出典:国税庁「No.5281 寄附金の範囲と損金不算入額の計算」(2026年4月1日現在法令等)
受領証を受け取り、税務申告につなげる
寄付後は、自治体が発行する受領証の法人名・金額・日付を確認し、経理担当者や顧問税理士に渡します。税額控除は振込みだけで自動的に適用されるものではなく、所定の申告が必要です。税目に応じた書類の添付・保存も確認してください。
出典:国税庁「寄附金を支出したとき」〈法人が支出した寄附金の損金算入〉
寄付の見返りと企業名公表の注意点
返礼品や契約上の優遇を寄付の条件にしない
寄付の代償として経済的利益を受け取ることは禁止されています。寄付額に応じた返礼品や、寄付を条件とする補助金・有利な融資、入札や許認可での便宜供与などは認められません。
自治体との取引を希望している場合も、寄付と発注・契約を引き換えにしないことが必要です。公正なプロセスを経た契約は可能ですが、寄付の有無や金額による優遇を約束することはできません。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(2026年4月1日)
出典:文部科学省「寄附促進に係る諸制度について」(令和6年度 文部科学省寄附フォーラム)
企業名の紹介と、制度上必要な公表を確認する
自治体のホームページなどで寄付企業を紹介することは可能です。掲載内容や時期、企業ロゴの使用などは事前に相談しておきましょう。
一方、寄付企業やその関係会社が寄付活用事業の契約などに関わり、所定の条件に該当する場合は、制度の透明性を確保するために寄付企業名の公表が必要です。紹介を希望しない場合でも、必要な公表をすべて省略できるとは限りません。
出典:内閣府「地域再生計画認定申請マニュアル(各論)」(2026年4月1日)
詳しくは、企業版ふるさと納税の返礼品・禁止事項と企業名公表をご覧ください。
寄付前の確認表
社内で寄付を決める前に、次の項目を確認しておくと、自治体との調整や申告準備を進めやすくなります。
| 確認項目 | 確認する内容 | 主な確認先 |
|---|---|---|
| 法人・税務 | 法人名義での寄付か。申告状況・課税状況・軽減見込額を確認したか | 経理担当者・顧問税理士 |
| 本社所在地 | 本社がある都道府県・市区町村への寄付に当たらないか | 経理担当者・寄付先自治体 |
| 自治体・事業 | 制度の対象自治体で、希望する使い道が認定事業に含まれるか | 寄付先自治体 |
| 寄付額 | 1回10万円以上か。自治体が希望額を受け入れられるか | 寄付先自治体 |
| 予算・決裁 | 寄付総額の予算と社内決裁を確保できるか | 社内の決裁者・経理担当者 |
| 日程 | 受付締切、支払日、決算日、受領証の発行時期を確認したか | 寄付先自治体・経理担当者 |
| 見返り・公表 | 経済的な見返りを条件にしていないか。必要な公表を確認したか | 自社・寄付先自治体 |
| 書類・申告 | 受領証の受取先、申告担当者、必要書類の添付・保存方法が決まっているか | 経理担当者・顧問税理士 |
よくある質問
本社が東京都内にある企業も利用できますか?
利用できます。本社が東京都内にあること自体で、企業が制度を利用できなくなるわけではありません。本社所在地以外の対象自治体・事業への寄付について、金額や税務上の条件を確認してください。
本社がある自治体には、寄付そのものができないのですか?
企業版ふるさと納税の対象外という意味であり、自治体への寄付そのものが禁止されているわけではありません。通常の自治体への寄付として受け入れ可能かを確認できます。法人が自治体に支出した寄付金は、原則として全額が損金に算入されます。
出典:国税庁「No.5281 寄附金の範囲と損金不算入額の計算」(2026年4月1日現在法令等)
現金ではなく、自社製品を寄付することもできますか?
条件を満たせば、物品による寄付も対象になり得ます。本社所在地などの基本条件に加え、対象事業で使えるか、寄付額を算定できるか、自治体が受け入れ可能かを確認します。詳しくは、企業版ふるさと納税の物品寄付をご覧ください。
10万円以上寄付すれば、必ず最大約9割の軽減を受けられますか?
10万円は寄付額の下限です。軽減割合を保証するものではありません。対象自治体・事業などの条件を満たしたうえで、企業の課税状況や各税目の控除上限に応じて軽減額が決まります。
企業版ふるさと納税についてriverに相談する
「希望する自治体に寄付できるか」「どの事業を支援できるか」「決算に間に合うように進めたい」など、検討中のことをriverにご相談ください。本社所在地、関心のある地域・分野、寄付額と時期の目安を分かる範囲でお知らせいただくと、具体的な相談を進めやすくなります。
個別の税額や申告については、顧問税理士または所管の税務窓口にご確認ください。